Derechos de autor reservados - Prohibida su reproducción

|
REPÚBLICA DE COLOMBIA
CORTE CONSTITUCIONAL
SENTENCIA C-196 DE 2026
Referencia: expediente D-16.410.
Acción pública de inconstitucionalidad en contra del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario introducido por el artículo 10 de la Ley 2277 de 2022.
Demandante: Camilo Alberto Gómez Alzate y Luis Jaime Salgar Vegalara.
Tema: sobretasa del impuesto sobre la renta y equidad tributaria.
Magistrada ponente:
Natalia Ángel Cabo.
Bogotá D.C., veinticuatro (24) de junio de dos mil veintiséis (2026).
La Sala Plena de la Corte Constitucional, en ejercicio de sus atribuciones constitucionales y de los requisitos y trámites establecidos en el Decreto Ley 2067 de 1991, profiere la siguiente:
SENTENCIA.
Síntesis de la decisión
La Corte Constitucional estudió una demanda de inconstitucionalidad en contra del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario. La expresión acusada extendió la sobretasa al impuesto de renta –que recaía inicialmente solo sobre instituciones financieras– a un nuevo grupo de sujetos compuesto por entidades y sociedades de los sectores asegurador, bursátil y del mercado de valores. De acuerdo con los accionantes, esa extensión era contraria a la equidad horizontal, pues los nuevos sujetos incluidos por la norma tenían una capacidad contributiva menor, debido a que sus tasas efectivas de tributación son más altas que las de las instituciones financieras. Por ello, a su juicio, la medida acusada era supra-inclusiva.
La Corte estimó que el cargo admitido cumplió los requisitos de aptitud sustantiva y descartó la configuración del fenómeno de la cosa juzgada constitucional frente a lo decidido en la Sentencia C-057 de 2021. Luego, reiteró su jurisprudencia sobre: (i) el principio de equidad tributaria, como límite al amplio margen de configuración del legislador para crear, modificar, derogar y fijar los elementos estructurales de los tributos; (ii) el test de igualdad como herramienta metodológica y (iii) las sobretasas y la equidad tributaria.
En relación con las sobretasas, la sentencia explicó que éstas constituyen recargos adicionales sobre un impuesto principal ya existente y que han sido utilizadas con frecuencia por el legislador. Asimismo, la sentencia mostró que la jurisprudencia ha admitido la creación de sobretasas para el cumplimiento de diferentes finalidades en el marco del amplio margen de configuración del legislador.
Posteriormente, al estudiar el trámite legislativo de la Ley 2277 de 2022, la Corte concluyó que la ampliación de la sobretasa buscó incrementar el recaudo para financiar el gasto público, en general, y la red vial terciaria, en particular. Con esa finalidad, el legislador extendió la sobretasa a las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores. Así, el Congreso de la República estimó que esos sujetos, al igual que las entidades financieras, cuentan con una capacidad económica significativa, de forma que pueden asumir una carga fiscal mayor a la del resto de los contribuyentes.
Sobre esa base, la Corte analizó el cargo a través de la aplicación del juicio de igualdad de intensidad leve y concluyó que, contrario a lo planteado por los accionantes, todos los sujetos pasivos de la sobretasa son similares a partir de su capacidad contributiva. En efecto:
La sobretasa solo se causa si los sujetos pasivos tienen una renta líquida gravable igual o superior a 120.000 UVT.
Las sentencias C-057 de 2021, C-389 de 2023 y C-036 de 2024, que examinaron otras sobretasas al impuesto de renta, precisaron que ese tipo de umbrales es un indicador de capacidad contributiva.
Existen indicadores adicionales como el patrimonio, las utilidades, la rentabilidad positiva sobre el patrimonio (ROE) y la rentabilidad positiva de los activos (ROA) que también demuestran que todos los sujetos pasivos de la sobretasa cuentan con una capacidad contributiva similar.
Como los dos grupos comparados por los accionantes son similares en términos de capacidad contributiva, la Corte concluyó que la disposición acusada no otorga un trato igual entre desiguales. Al desaparecer el presupuesto sobre el que los accionantes sustentaron el cargo, la sentencia no continuó con la aplicación del juicio de igualdad y procedió a declarar la exequibilidad de la disposición acusada.
Adicionalmente, en esta decisión se hicieron precisiones relevantes sobre la capacidad contributiva y la tasa efectiva de tributación. La Corte explicó que la capacidad contributiva se refiere a la aptitud económica real del contribuyente para soportar cargas fiscales y precisó que esa capacidad no se agota en un único indicador. Por el contrario, como se desprende de la jurisprudencia constitucional, se trata de un criterio abierto que se construye a través de múltiples elementos y cuya concreción depende del diseño específico del tributo. La sentencia también aclaró que la tasa efectiva de tributación mide la proporción de las utilidades destinada al pago de impuestos y que, aunque puede constituir un indicador de la capacidad contributiva, no puede equiparse con ella.
En ejercicio de la acción pública de inconstitucionalidad consagrada en el artículo 241 de la Constitución Política, los señores Camilo Alberto Gómez Alzate y Luis Jaime Salgar Vegalara formularon demanda de inconstitucionalidad en contra del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario. Esa disposición fue introducida por el artículo 10 de la Ley 2277 de 2022. Los actores alegaron que la disposición acusada vulnera los artículos 13, 95-9 y 363 de la Constitución Política.
El conocimiento y sustanciación del asunto le correspondió por reparto a la magistrada Natalia Ángel Cabo, desde el 12 de febrero de 2025. El 28 de febrero siguiente, se inadmitió la demanda por el incumplimiento de los requisitos de aptitud sustantiva de la demand.
Una vez presentado el escrito de corrección, el 25 de marzo de 2025, la magistrada Ángel Cabo admitió la demanda frente al cargo por la violación del principio de equidad tributaria que se deriva de los artículos 13, 95-9 y 363 de la Constitución y solicitó a la DIAN y al Ministerio de Hacienda y Crédito Público pruebas relacionadas con el alcance de la sobretasa, las tasas efectivas de tributación de los destinatarios del gravamen y el impacto de la medida acusad. Una vez recaudadas, el 28 de octubre de 2025, la magistrada sustanciadora dispuso continuar con el trámite, comunicar su iniciación a distintas autoridades, fijar en lista el proceso y correr traslado al procurador general de la Nación para que rindiera el concepto de rigo. Posteriormente, el 15 de abril de 2026, se solicitaron pruebas adicionales sobre las tasas efectivas de tributación remitidas por la DIAN y el impacto en el recaudo de la norma acusad.
Como lo acreditó la Secretaría Genera, en la sesión del 24 de junio de 2026 la Sala Plena declaró fundado el impedimento presentado por el magistrado Vladimir Fernández Andrade para conocer y decidir en el expediente de la referenci.
Cumplidos los trámites constitucionales y legales, una vez recibido el concepto del procurador general de la Nación, la Sala Plena procede a decidir el asunto.
A continuación, se transcribe la norma demandada y se subraya el aparte acusado:
(diciembre 13)
Diario Oficial No. 52.247 de 13 de diciembre de 2022
PODER PÚBLICO – RAMA LEGISLATIVA
Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones.
ARTÍCULO 10. Modifíquese el Artículo 240 del Estatuto Tributario, el cual quedará así:
Artículo 240. Tarifa general para personas jurídicas. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%).
PARÁGRAFO 1o. Estarán gravadas a la tarifa del nueve por ciento (9%) las rentas obtenidas por las empresas industriales y comerciales del Estado y las sociedades de economía mixta del orden Departamental, Municipal y Distrital, en las cuales la participación del Estado sea superior del noventa por ciento (90%) que ejerzan los monopolios de suerte y azar y de licores y alcoholes.
PARÁGRAFO 2o. Las instituciones financieras, las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores deberán liquidar cinco (5) puntos adicionales al impuesto sobre la renta y complementarios durante los periodos gravables 2023, 2024, 2025, 2026 y 2027, siendo en total la tarifa del cuarenta por ciento (40%).
Los puntos adicionales de los que trata el presente parágrafo solo son aplicables a las personas jurídicas que, en el año gravable correspondiente, tengan una renta gravable igual o superior a ciento veinte mil (120.000) UVT.
La sobretasa de que trata este parágrafo está sujeta a un anticipo del ciento por ciento (100%) del valor de la misma, calculado sobre la base gravable del impuesto sobre la renta y complementarios sobre la cual el contribuyente liquidó el mencionado impuesto para el año gravable inmediatamente anterior. El anticipo de la sobretasa del impuesto sobre la renta y complementarios deberá pagarse en dos cuotas iguales anuales en los plazos que fije el reglamento.
Con el fin de contribuir al bienestar general y al mejoramiento de la calidad de vida de la población, tres (3) puntos del recaudo por concepto de la sobretasa de que trata este parágrafo se destinarán a la financiación de vías de la Red Vial Terciaria. El Gobierno nacional determinará las condiciones y la forma de asignación de los recursos recaudados, así como el mecanismo para la ejecución de los mismos, dando prioridad en todo caso a los proyectos viales de municipios PDET.
(…)”.
Los accionantes solicitaron a la Corte declarar la inexequibilidad de la expresión acusada del parágrafo 2 del artículo 240 del ET. Como fundamento de esa pretensión, alegaron que la disposición demandada vulnera la equidad tributaria horizontal que se deriva de los artículos 13, 95-9 y 363 de la Constitución, pues impone la misma sobretasa de renta a sujetos que son heterogéneos en términos de cargas tributarias, sin una justificación suficiente y sin que esa medida sea idónea para cumplir el objetivo de equilibrar la tributación.
Para demostrarlo, en primer lugar, identificaron dos grupos de comparación. El primero está compuesto por los nuevos sujetos pasivos incorporados por la norma: aseguradoras y reaseguradoras, sociedades comisionistas de bolsa, sociedades comisionistas agropecuarias, bolsas de bienes y productos (agropecuarios, agroindustriales u otros commodities) y proveedores de infraestructura del mercado de valores. El segundo corresponde a los sujetos que ya estaban sometidos a la sobretasa antes de la reforma, a saber, las instituciones financieras.
En segundo lugar, con base en la Sentencia C-057 de 2021, los demandantes indicaron que el criterio de comparación relevante para la sobretasa demandada corresponde a los beneficios tributarios que reciben los sujetos y que, a su vez, inciden en la tasa efectiva de tributación como indicador de la capacidad contributiva. Con base en ese parámetro, sostuvieron que los dos grupos de sujetos pasivos comparados no reciben los mismos beneficios fiscales, de forma que soportan cargas tributarias diferentes.
Al respecto, los accionantes expusieron las siguientes premisas: (i) la sobretasa busca equiparar la tributación dentro de un grupo de entidades; (ii) esa equiparación se fundamenta en beneficios tributarios específicos que solo cobijan a algunas entidades sujetas a la sobretasa; (iii) el legislador no examinó los beneficios de las entidades incorporadas como nuevos sujetos pasivos del impuesto; y (iv) aunque la tasa efectiva de tributación solo puede ser establecida por el Gobierno y la administración de impuestos, el marco normativo y el Informe de la Comisión de Expertos que sustentó el proyecto de ley permiten concluir que no todas las entidades gravadas tienen acceso a los mismos beneficios tributario.
Asimismo, los demandantes señalaron que la tasa efectiva de tributación es el elemento fundamental para determinar la capacidad contributiva y, por lo tanto, definir el criterio de comparación. A su juicio, el umbral de las 120.000 UVT contenido en la norma acusada no es determinante, pues de acuerdo con su interpretación de la Sentencia C-057 de 2021, tiene una “dimensión complementaria a la existencia de beneficios tributarios, en la medida en que está orientado a asegurar que la carga tributaria adicional solo recaiga sobre quienes efectivamente tienen la mayor capacidad económica. En consecuencia, para los accionantes, la consagración de un umbral de renta gravable no constituye un criterio idóneo ni suficiente para identificar sujetos comparables desde la perspectiva de la capacidad contributiva, la cual solo puede evaluarse de manera adecuada a partir de la tasa efectiva de tributación y, por lo tanto, de los beneficios tributarios disponibles.
En tercer lugar, la demanda cuestionó la justificación de la medida. Los accionantes señalaron que la exposición de motivos sustentó la sobretasa de manera genérica, con el argumento de que la carga tributaria en Colombia no se distribuye equitativamente debido a la existencia de regímenes especiales y beneficios fiscales. No obstante, de acuerdo con los accionantes, el legislador no tuvo en cuenta que el sector financiero registra una de las tasas efectivas de renta más bajas y que dicha tasa no es la misma de las nuevas entidades incluidas como sujetos pasivos de la sobretasa.
En particular, los actores adujeron que, a partir de un gráfico del informe de la Comisión de Expertos -según el cual la tasa efectiva de las entidades financieras y aseguradoras es del 20%-, el Gobierno afirmó que la medida tenía por objeto igualar las condiciones tributarias entre sectores y presentó esa justificación al Congreso para modificar la sobretasa aplicable a las entidades financieras. Con base en esa información, es decir, un documento técnico que se refiere principalmente a beneficios exclusivos de las entidades financieras, el legislador extendió la sobretasa sin examinar ni sustentar la situación tributaria real de las nuevas entidades incorporadas por la norma acusada. Asimismo, a juicio de los demandantes, el legislador se refirió de manera abstracta a la capacidad contributiva de dichas entidades, sin considerar sus circunstancias particulares ni aportar una justificación técnica que permitiera verificar que tuvieran efectivamente una mayor capacidad de tributación. En ese contexto, concluyeron que la ampliación de la sobretasa carece de una justificación suficiente, pues las nuevas entidades gravadas con la sobretasa no pueden usar los mismos beneficios que las entidades financieras, de forma que no tienen las mismas tasas efectivas de tributació
.
Los actores también resaltaron que corresponde al Gobierno nacional justificar adecuadamente las medidas que introducen tratos tributarios diferenciados, en particular cuando imponen cargas más gravosas que las aplicables a la generalidad de los contribuyentes. En ese mismo sentido, añadieron que, cuando se invocan criterios técnicos como la tasa efectiva de tributación de un sector, el Ejecutivo debe suministrar la información y los elementos que los sustenten, pues ni la ciudadanía ni las demás autoridades tienen acceso a esos datos.
En cuarto lugar, los actores argumentaron que la medida no es idónea para cumplir la finalidad invocada por el legislador. En su parecer, las nuevas entidades incluidas en la disposición acusada no son destinatarias de beneficios tributarios que reduzcan su carga impositiva y, de hecho, lo expuesto en el trámite legislativo muestra que solo el sector financiero tiene una menor tasa efectiva de tributación. En consecuencia, aumentar la tarifa para las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores no es un medio adecuado para lograr el objetivo de equiparar las tasas de tributación.
En suma, los demandantes afirmaron que la disposición acusada es inexequible porque vulnera la equidad tributaria horizontal. En su parecer, el parágrafo 2 del artículo 240 del Estatuto Tributario grava con una misma sobretasa dos grupos de sujetos que no son comparables desde el criterio constitucionalmente relevante de la capacidad contributiva, el cual está determinado por la tasa efectiva de tributación y, por lo tanto, por el acceso a beneficios tributarios. A su juicio, el legislador extendió la sobretasa con base en una justificación general de equiparación de cargas tributarias, pero no identificó ni justificó la tasa efectiva de tributación del nuevo grupo que fue incorporado por la norma acusada. Además, el Congreso adoptó un medio que no es idóneo para alcanzar la finalidad perseguida, en la medida en que la carga fiscal adicional recae sobre entidades que no tienen la menor tasa efectiva de tributación que se pretendía corregir con la extensión de la sobretasa al impuesto sobre la renta y complementarios.
Intervenciones ciudadanas
Durante el término de fijación en lista, la Corte Constitucional recibió las siguientes intervencione:
Tabla 1. Intervenciones recibidas
| Intervinientes | Posición defendida |
| Universidad del Nort | Inexequibilidad de la expresión acusada. |
| Universidad de Los Ande | |
| Ramón Eduardo Madriñán Rivera | |
| Jorge Humberto Botero Angulo | |
| Asociación de Comisionistas de Bolsa de Colombia (ASOBOLSA) | |
| Juan Pablo Suárez Figueroa | |
| Álvaro Andrés Díaz Palacios | |
| Instituto de Ciencia Política Hernán Echavarría Olózaga (ICP) | |
| Johanna Valentina Castellanos Barrera | Inexequibilidad de la expresión acusada, así como de las palabras “las instituciones financieras” del parágrafo 2 del artículo 240 del Estatuto Tributario. |
| Centro de Estudios Tributarios (CETA) | Inexequibilidad de la expresión acusada, salvo de las palabras “las entidades aseguradoras y reaseguradoras”. |
| Instituto Colombiano de Derecho Tributario y Aduanero | No manifestaron de forma expresa una posición sobre la exequibilidad o inexequibilidad de la expresión acusada. No obstante, formularon argumentos a favor de la inexequibilidad. |
| Universidad de Los Ande | |
| Dirección de Impuestos y Aduanas Nacionales (DIAN) | Exequibilidad de la expresión acusada. |
| Ministerio de Hacienda y Crédito Público | |
| Superintendencia Financiera de Colombia | No manifestó una posición. |
Argumentos a favor de la inexequibilidad
Algunos de los intervinientes que solicitaron la declaratoria de inexequibilidad sostuvieron que, en el presente caso, no se configura el fenómeno de la cosa juzgada constitucional frente a lo decidido en la Sentencia C-057 de 2021. En su parecer, la expresión demandada en esta ocasión tiene un contenido jurídico distinto del examinado en el 2021 y, adicionalmente, el cargo formulado en la demanda de la referencia no coincide con el analizado por la Corte en la sentencia mencionad.
Por otro lado, estas intervenciones sostuvieron que el parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario viola los artículos 13, 95-9 y 363 de la Constitución. En primer lugar, en la mayoría de ellas se afirmó que la finalidad perseguida por el legislador con la ampliación de la sobretasa a las entidades contenidas en la expresión acusada consistió en igualar las cargas tributarias entre sectores económicos con capacidad contributiva similar. Sin embargo, varios intervinientes señalaron que, para justificar la extensión del gravamen, el Congreso de la República se limitó a hacer referencias generales a la baja tasa efectiva de tributación de las entidades financieras, sin identificar la situación real de los distintos tipos de contribuyentes cobijados por la disposición demandad.
Desde esa perspectiva, la mayoría de intervinientes coincidió en que la norma acusada es inexequible porque impone una misma sobretasa al impuesto a la renta y complementarios a sujetos que no están en situaciones comparables: (i) por sus diferencias de capacidad contributiva, que es un parámetro relevante de comparación a la luz de la jurisprudencia de la Corte Constituciona, y (ii) porque no todos los sujetos pasivos contemplados en la norma responden a la finalidad que justificó la sobretasa durante el trámite legislativo. En particular, los intervinientes coincidieron en que el legislador otorgó un mismo trato a un conjunto de entidades bajo la premisa equivocada de que tenían una capacidad contributiva similar por el simple hecho de pertenecer a un mismo sector económico en sentido amplio.
Para sustentar ese reproche, algunos intervinientes compararon la situación de las instituciones financieras, originalmente sometidas a la sobretasa, con la de las demás entidades incorporadas en el parágrafo 2 del artículo 240 del E. No obstante, otros propusieron comparaciones distinta
.
Además, a partir de la jurisprudencia constitucional, especialmente de la Sentencia C-057 de 2021, en varias intervenciones se adujo que la capacidad contributiva en los impuestos directos no puede inferirse del hecho de pertenecer formalmente a un sector económico que es amplio y heterogéneo. Algunos intervinientes también explicaron que, si se parte de la estructura del impuesto sobre la renta, se concluye que la capacidad de tributación depende en gran medida del acceso real a beneficios tributarios, pues esas figuras permiten depurar la renta bruta y, por lo tanto, reducir la tasa efectiva de tributació.
Al respecto, uno de los intervinientes manifestó que “la equidad tributaria no puede evaluarse a partir de la tarifa nominal, sino desde la carga efectiva que soporta cada contribuyente según su realidad económica. Entonces, desde ese punto de vista, la capacidad contributiva se desprende de la tasa efectiva de tributación, la cual está principalmente determinada por la renta líquida gravable y los descuentos tributarios, pero también depende de otros factores económicos, operativos y regulatorios, tales como la actividad desempeñada, el objeto social, el régimen de supervisión, el tipo de riesgos asumidos, la estructura de ingresos y costos, y los niveles de rentabilidad. Todos estos elementos, de acuerdo con esta perspectiva, impiden que los grupos sometidos a la sobretasa sean considerados como homogéneo.
En segundo lugar, las intervenciones que solicitaron la declaratoria de inexequibilidad del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario coincidieron en cuestionar la justificación del trato igual otorgado por el legislador. Así, varios intervinientes argumentaron que, de acuerdo con la jurisprudencia constitucional -entre otras, las sentencias C-540 de 2023 y C-036 de 2024-, la equidad tributaria exige que las cargas diferenciadas se funden en razones objetivas, verificables y suficientes. También adujeron que el deber de justificación le corresponde al legislador, sin que pueda trasladarse a los ciudadanos y sin que pueda presumirs. Asimismo, varios recordaron que, conforme con sentencias como la C-057 de 2021, el legislador no puede crear tributos supra-inclusivos ni infra-inclusivos que incluyan o excluyan sujetos pasivos sin fundarse en una justificación objetiva y suficient.
Asimismo, algunos intervinientes enfatizaron en que el legislador no contó con un sustento técnico sólido para justificar el trato igual que se desprende de la norma acusada. Varios intervinientes también manifestaron que, durante el trámite ante la Corte, el Ministerio de Hacienda y la DIAN tampoco aportaron esa justificació.
Por ejemplo, algunos señalaron que el Informe de la Comisión de Expertos en Beneficios Tributarios del 2021 muestra que los beneficios fiscales están altamente concentrados en las instituciones financieras, las cuales tienen una tasa efectiva de tributación mucho más baja en comparación con la de otras entidades incluidas en la expresión acusad. Otros destacaron que, en ese informe y en otros, el Estado reconoció que no hay información desagregada a partir de la cual se pueda medir con precisión a qué beneficios accede cada grupo, de forma que es imposible determinar cuál es la tasa efectiva de tributación de cada sector y de cada activida.
Asimismo, algunos manifestaron que, en general, existe una falta de información empírica que permita demostrar la similitud entre los grupos de contribuyentes contenidos en la norma acusad. Incluso, según varias intervenciones, la ausencia de justificación por parte del legislador fue la razón por la cual la Corte tuvo que solicitarle a la DIAN y al Ministerio de Hacienda que calcularan las tasas efectivas de tributación de los sujetos incluidos en el parágrafo 2 del artículo 240 del E. Además, en varias intervenciones se argumentó que las cifras aportadas por esas dos entidades muestran que las nuevas instituciones cobijadas por la sobretasa soportan tasas efectivas de tributación disímile.
Adicionalmente, frente a la carga argumentativa, un interviniente manifestó que no le corresponde a la Corte Constitucional corregir los sujetos incluidos en la expresión acusada. A su juicio, esa determinación le corresponde al Congreso, pues ese es el órgano al cual la Constitución le asignó la función de crear y modificar los tributo.
En tercer lugar, varias intervenciones que defendieron la inexequibilidad del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario indicaron que la medida persigue una finalidad compatible con la Constitución. Sin embargo, la extensión del gravamen no cumple los demás pasos del juicio de equidad tributaria, bien sea la idoneidad, la necesidad y/o la proporcionalidad. Los argumentos para ello se incluyen en la siguiente tabl:
Tabla 2. Argumentos relacionados con la finalidad y la ausencia de idoneidad, necesidad y/o proporcionalidad de la medida
| Paso del juicio | Justificación |
| Finalidad | La extensión de la sobretasa persigue una finalidad compatible con la Constitución, pues busca resolver la desigual distribución de las cargas tributarias entre distintos sectores de la economía nacional. Lo anterior, a partir de la premisa de acuerdo con la cual las entidades financieras y las entidades bursátiles y aseguradoras incluidas en la expresión acusada tienen tasas efectivas de tributación inferiores a las del resto de la economía, en un contexto en el que existen múltiples beneficios tributarios que las benefician a todas ella. |
| Idoneidad | La medida legislativa acusad: No permite equiparar las cargas fiscales entre sectores que supuestamente tendrían tasas efectivas de tributación más bajas, pues no incide en los elementos estructurales que explican la disparidad en esas cargas. En particular, la medida no corrige la base gravable ni afecta los beneficios que generan la reducción de la tasa efectiva de tributación. Por el contrario, la norma acusada se limita a incrementar la tarifa nominal para un conjunto heterogéneo y amplio de sujetos que no tienen la misma capacidad contributiva. Mantiene e, incluso, profundiza la dispersión de las tasas efectivas de tributación, sin asegurar que la carga adicional sea asumida por los sujetos que concentran de forma mayoritaria los beneficios tributarios. |
| Necesidad | La medida analizada no es necesaria, pues existen otras alternativas menos lesivas para alcanzar la finalidad perseguida por el legislador. Esas alternativas pueden ser modificar la tarifa, cambiar la base gravable del impuesto o eliminar beneficios tributario. |
| Proporcionalidad | La sobretasa resulta desproporcionada porque: Parte de la base de que todo el sistema financiero tiene una tasa efectiva de tributación inferior a la del promedio de la economía. Sin embargo, la evidencia aportada en el proceso demuestra que existe una gran heterogeneidad interna entre los sujetos que están incluidos en la norma acusada. En particular, aunque el promedio sectorial de la tasa efectiva de tributación es relativamente bajo (14,4%), existen actividades y entidades con una carga que supera ampliamente ese promedio, superando incluso el 30%. No obstante, esa disparidad queda invisibilizada por el uso de datos estadísticos agregado. La rentabilidad y la renta líquida gravable de las entidades cobijadas por la norma son distinta. Recae principalmente sobre quienes ya tienen las tasas efectivas de tributación más altas. Además, incide muy poco en quienes tributan menos y tienen una capacidad económica más grand. Sacrifica el mandato de democratizar el crédito contenido en el artículo 335 de la Constitución, sin generar un beneficio público que lo justifique. En ese sentido, la sobretasa obstaculiza la democratización del crédito y la inclusión financiera porque aumenta la carga fiscal que deben soportar los establecimientos de crédito. Esa situación, a su vez, encarece el crédito. Por esa vía, la sobretasa constituye una intervención estatal que afecta de forma particularmente intensa a los pequeños empresarios y a los hogares de menores ingreso. |
En cuarto lugar, algunos intervinientes formularon argumentos económicos para criticar la sobretasa. En particular, señalaron que:
La medida analizada intensifica el modelo de parches tributarios sectoriales que es contrario a la equidad horizontal y contribuye a la deficiencia del diseño corporativo colombiano que, según el ITCI, es uno de los peores de los países de la OCDE (puesto 37 de 38. De hecho, la sobretasa se hace parte de un patrón de reformas tributarias frecuentes y reactivas que aumentan la complejidad y la falta de transparencia del Estatuto Tributario colombiano. Según algunos expertos, esa situación tiene consecuencias negativas sobre el crecimiento económico, pues reduce la inversión y debilita el mercad.
La medida estudiada es ineficiente desde el punto de vista económico porque no corrige las distorsiones que pretende atacar y, de hecho, crea nuevas. Esos desajustes encarecen selectivamente el capital en algunas actividades, afectan la asignación de recursos entre sectores y reducen la competitividad de algunos de ellos. Además, la sobretasa es una medida que genera “ruido tributario”, lo cual encarece la inversió y genera pérdidas irrecuperables de eficiencia. En ese contexto, sus costos económicos no permiten obtener mayor bienestar social ni aumentar el recaudo tributari.
En un contexto en el que la economía colombiana viene creciendo sin fortalecer su base de capital, la imposición de sobretasas sectoriales sobre actividades que, como la intermediación financiera, requieren de altas inversiones de capital, tiene efectos estructurales regresivos. Lo anterior, por cuanto encarece el uso del capital, desincentiva nuevas inversiones, fomenta la informalidad y reduce el recaudo, de manera que no solo empeora la crisis fiscal actual, sino que consolida un patrón de crecimiento económico débil e ineficient.
En conclusión, para los intervinientes que solicitaron la declaratoria de inexequibilidad, el parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario vulnera la equidad tributaria, pues impone una misma sobretasa a sujetos que no tienen la misma capacidad contributiva. A su juicio, la medida no cuenta con una justificación objetiva y suficiente, no supera los juicios de idoneidad, necesidad y proporcionalidad, se apoya en promedios sectoriales que invisibilizan la heterogeneidad interna entre los sujetos gravados y tiene efectos económicos adversos.
Argumentos a favor de la exequibilidad
En este proceso, dos intervinientes defendieron la constitucionalidad del parágrafo 2 (parcial) del artículo 240 del ET: la DIAN y el Ministerio de Hacienda y Crédito Público. Para ello, expusieron los siguientes argumento.
En primer lugar, ambas entidades sostuvieron que la sobretasa analizada respeta la equidad tributaria debido a que es una manifestación del amplio margen de configuración legislativa en materia fiscal. En particular, el Ministerio recordó que, según los artículos 150-12, 363 y 338 de la Constitución, le corresponde al legislador definir los elementos básicos de los tributos bajo los principios de equidad, eficiencia y progresividad. Esa entidad también adujo que, de acuerdo con la jurisprudencia constitucional, el Congreso de la República goza de una amplia discrecionalidad para decidir qué hechos grava, qué grupos excluye del pago de un tributo, qué beneficios tributarios crea y cómo es que los diferentes actores deben contribuir al financiamiento de los gastos del Estad.
Asimismo, el Ministerio señaló que, según la Corte Constitucional, el Congreso no tiene que justificar que la opción que escoja sea la mejor para alcanzar los fines del Estado, y que le corresponde al legislador crear los tributos a partir de su política tributaria, su evaluación y sus consideraciones sobre la economía y la actividad estata. Lo anterior, sin que le sea permitido “generar desbalances en el mercado con un nivel de intensidad que lleve a resultados materialmente injustos en términos distributivos
, pues debe respetar el principio de equidad. Por esa razón, no puede imponer cargas ni crear beneficios irrazonables y desproporcionados.
En segundo lugar y en línea con lo anterior, el Ministerio agregó que, en este caso, la Corte debe aplicar el juicio de igualdad de intensidad leve, pues esa es la metodología que se usa para determinar si una norma respeta o no el principio de equidad tributaria en su dimensión horizontal. Por su lado, la DIAN afirmó que, de acuerdo con las sentencias C-057 de 2021 y C-389 de 2023, el legislador puede imponer sobretasas al impuesto a la renta. Lo anterior, siempre y cuando con ello persiga un fin legítimo, ofrezca una justificación razonable y se apoye en criterios objetivos relacionados con la capacidad contributiva y las particularidades económicas de cada sector, tales como beneficios tributarios, rentabilidad sectorial y tasas efectivas de tributación.
En tercer lugar, ambas entidades argumentaron que la sobretasa persigue fines legítimos e imperiosos desde la perspectiva constitucional. Dichas finalidades consisten en aumentar el recaudo fiscal y mejorar la inversión social, particularmente en la Red Vial Terciaria con el fin de mejorar la calidad de vida de la población; corregir inequidades en la carga tributaria efectiva y garantizar el mandato de progresividad, de forma que las personas jurídicas que más capacidad contributiva aporten en mayor medida.
En cuarto lugar, las dos instituciones manifestaron que el trato diferenciado cuenta con una justificación suficiente, pues la sobretasa es una herramienta para corregir inequidades horizontales. Por un lado, explicaron que la medida fiscal analizada responde a la posibilidad económica real de tributar porque no depende tanto de la actividad económica, sino del ingreso que se genera cuando el sujeto pasivo supera un umbral de renta gravable, es decir, de un nivel mínimo de ingresos líquidos o de utilidades. Por lo tanto, ese filtro asegura que el tributo solo se aplique a los que tienen mayor capacidad contributiva y que solo grave las ganancias efectivas. Por esa vía, según las intervenciones analizadas, se respeta el precedente contenido en la Sentencia C-057 de 2021, según la cual la sobretasa a la renta solo puede recaer sobre la renta generada por una actividad específica que genere una mayor capacidad contributiva.
Por otro lado, de acuerdo con el Ministerio de Hacienda, al diseñar la sobretasa en el 2022, el legislador asumió que las entidades del sector financiero, asegurador y bursátil tienen una situación distinta a la de las demás sociedades comerciales. Así, históricamente, los sujetos pasivos de la sobretasa han accedido a un conjunto de beneficios tributarios que reducen de forma significativa su impuesto sobre la renta y complementarios. Esos beneficios se concentran en al menos trece tipos de rentas exentas relacionadas con diversas actividades -tales como prestar, financiar, invertir, asegurar o administrar- asociadas principalmente al sistema pensional, a la política pública de vivienda prioritaria y de interés social, y a la aplicación de convenios para evitar la doble tributación. En ese contexto, el Congreso decidió ampliar la sobretasa para corregir una desigualdad injustificada.
Además, la DIAN manifestó que la información exógena que aportó al expediente muestra que la pretensión de los accionantes no se sustenta empíricamente. Los datos declarados por las personas jurídicas obligadas a pagar la sobretasa evidencian que los sujetos pasivos de la norma sí accedieron de manera significativa a beneficios tributarios que redujeron su tasa efectiva de tributación y muestran que esas entidades tienen una capacidad contributiva superior a la del promedio de la economía.
De hecho, según el Ministerio, esa información muestra que, entre el 2018 y el 2023, el sector financiero, asegurador y bursátil tuvo, en promedio, una de las tasas efectivas de tributación más bajas de la economía, con valores que oscilan entre 23% y 16%. Lo anterior, en comparación con la tasa efectiva de otros sectores económicos que van del 24% al 35%. Incluso, luego de la sobretasa, ese sector de la economía fue el tercero con menor carga fiscal. Además, aún si se adopta la segmentación propuesta por los demandantes, la información empírica del expediente demuestra que las actividades típicamente financieras y las demás entidades incorporadas en la sobretasa presentan cargas tributarias efectivas muy similares, con una diferencia promedio cercana a un punto porcentual entre 2018 y 2022. Ese resultado es mucho más bajo que la brecha que existe entre el sector financiero y otros sectores de la economía.
Asimismo, la DIAN manifestó que, según las sentencias C-057 de 2021 y C-389 de 2023, la equidad tributaria no prohíbe que el legislador distinga entre grupos que tienen capacidades contributivas diferentes. Tampoco prohíbe que, dentro de un mismo grupo de contribuyentes, la ley fije umbrales para que solo los sujetos que superen un determinado nivel de utilidades soporten una carga tributaria adicional. Asimismo, la equidad tributaria no exige que exista una identidad absoluta de cargas.
En quinto lugar, ambas entidades explicaron que la sobretasa es idónea y adecuada para alcanzar los objetivos perseguidos por el legislador. Al respecto, manifestaron que es un medio efectivo para aumentar los ingresos tributarios y financiar los proyectos de infraestructura y, por esa vía, hacer más equitativas las cargas tributarias.
En sexto y último lugar, tanto la DIAN como el Ministerio de Hacienda manifestaron que la medida es razonable y proporcionada. A su juicio, a través del umbral que consagra, la medida concentra el pago de la sobretasa en los sujetos que mayor capacidad económica tienen; es razonable porque solo añade 5 puntos porcentuales, de manera que la tarifa alcanza el 40%, como de hecho sucede con otros contribuyentes; y es temporal, ya que solo se aplica entre el 2023 y 2027. Finalmente, aún después de la aplicación de la sobretasa, la tasa efectiva de tributación del sector financiero ampliado no excede la de otros sectores económicos, sino que se ubica “en el rango promedio-alto del espectro. Por todas esas razones, se trata de una medida que no es excesiva ni mucho menos confiscatoria.
En resumen, para la DIAN y el Ministerio de Hacienda, a la luz del amplio margen de configuración del legislador, de la evidencia empírica aportada al expediente y de la jurisprudencia constitucional, la sobretasa prevista en el parágrafo 2 del artículo 240 del Estatuto Tributario respeta el principio de equidad tributaria. La norma se funda en criterios objetivos de capacidad contributiva y constituye una medida razonable, idónea y proporcionada para corregir inequidades del sistema tributario que son verificables con los datos empíricos aportados al proceso. Por ende, en su parecer, la Corte debe declarar exequible la norma acusada.
Intervención de la Superintendencia Financiera de Colombia
La entidad no se pronunció sobre la exequibilidad o inexequibilidad de la disposición demandada, sino que se refirió al ámbito subjetivo del derecho financiero; al régimen de estatutos especiales y el objeto social exclusivo; a la especialidad en las actividades autorizadas y a la diferenciación en los riesgos administrados. En particular, la Superintendencia señaló que las entidades mencionadas en la disposición acusada no forman un grupo homogéneo dentro del sistema financiero y del mercado de valores. Así, como lo explica la “teoría de los estatutos especiales”, cada uno de los sujetos pasivos a los que se refiere la disposición acusada están sometidos a reglas distintas de constitución, operaciones y obligaciones en materia de gobierno corporativo, solvencia, revelación de información y gestión de riesgos. En virtud de esas diferencias, históricamente, el legislador les ha otorgado tratos distintos, con base en criterios de especialidad y proporcionalidad.
Concepto del procurador general de la Nación
El procurador general de la Nación solicitó a la Corte declarar la exequibilidad del parágrafo 2 (parcial) del artículo 240 del E. Para justificar esa solicitud, el funcionario aplicó el juicio de igualdad de la siguiente manera:
Tabla 3. Concepto del procurador general de la Nación
| Pasos | Justificación |
| Sujetos comparados | Los sujetos comparados por los demandantes son las instituciones financieras en sentido estricto y las demás entidades que hacen parte del sistema financiero, asegurador y del mercado de valores. Así, de acuerdo con los accionantes, la sobretasa acusada se aplica de forma uniforme a un conjunto de sujetos que no tienen las mismas características económicas, jurídicas ni tributarias, lo cual implica que tampoco tienen la misma capacidad contributiva. |
| Criterio de comparación | El criterio de comparación es la pertenencia a un mismo sector económico que tiene una capacidad contributiva superior a la del promedio de la economía, debido al acceso a mercados regulados y a la obtención de beneficios económicos atados a la estabilidad, la protección y la supervisión estatal propias del sistema financiero. Es decir, el trato diferente contenido en la norma no se estructura entre entidades financieras y entidades que no lo son, sino entre el sector financiero y asegurador visto como un todo, por una parte, y los demás sectores de la economía, por la otra. Ese criterio de comparación se desprende de la exposición de motivos y de los documentos técnicos que justificaron la reforma tributaria, según los cuales el sector financiero históricamente ha tenido una tasa efectiva de tributación inferior a la del promedio de la economía, sobre todo por el acceso a un conjunto amplio de tratamientos tributarios preferenciales. Por ello, el legislador valoró la capacidad contributiva sectorial, y no la individual ni la estrictamente funcional. |
| La medida persigue una finalidad legítima | La Ley 2277 de 2022 tuvo por finalidad aumentar el recaudo y reducir las brechas mediante medidas para mejorar la equidad, la progresividad y la eficiencia del sistema fiscal. Precisamente para alcanzar esos objetivos, en la ponencia para primer debate en la Cámara de Representantes se propuso extender la sobretasa prevista para las instituciones financieras a otras entidades pertenecientes a dicho sector, a saber, entidades aseguradoras y reaseguradoras, sociedades comisionistas de bolsa, sociedades comisionistas agropecuarias, bolsas de bienes y productos agropecuarios y proveedores de infraestructura del mercado de valores. Lo anterior, en un contexto en el que dichas entidades han gozado históricamente de una tasa efectiva de tributación de las más bajas de la economía; al igual que de alta estabilidad y rentabilidad, propias de las actividades que desarrollan. En otras palabras, la sobretasa es una medida que materializa la equidad y la progresividad fiscal a través del aumento de la carga de un sector que tiene alta capacidad contributiva. |
| La medida es idónea | La sobretasa, tal y como está diseñada en la norma acusada, es un instrumento idóneo para fortalecer la equidad y la progresividad del sistema fiscal. Así, por un lado, grava a un sector económico específico, a saber, el financiero y asegurador, que tiene una alta estabilidad y productividad, de forma que se enfoca en entidades con alta capacidad contributiva y económica. Por otro lado, el pago de la sobretasa está sujeto a un umbral objetivo de renta gravable que asegura que la carga fiscal adicional recaiga sobre entidades del sector financiero y asegurador con mayor capacidad económica. Por ende, se asegura que quienes tienen mayor capacidad tributaria sean los que tengan una carga fiscal más grande, pero sin afectar su sostenibilidad financiera. |
Pruebas recaudadas
La magistrada sustanciadora solicitó al Ministerio de Hacienda y Crédito Público y a la DIAN (i) informar qué actividades y entidades están sujetas a la sobretasa contenida en la norma acusada; (ii) precisar qué es la tasa efectiva de tributación del impuesto sobre la renta y complementarios, y cómo se calcula; (iii) suministrar los códigos de actividad económica incluidos y remitir la tasa efectiva de tributación correspondiente a cada tipo de entidad involucrada; (iv) hacer un cálculo comparativo con y sin la sobretasa, acompañado de una explicación de la metodología usada y de sus fundamentos normativos y contable. Asimismo, hizo varios requerimientos probatorios adicionales debido a que se necesitaron aclaraciones técnicas suplementarias y a que la DIAN aportó al expediente información tributaria sujeta a reserv. El contenido de las respuestas recibidas será retomado al hacer el análisis del cargo formulado por los accionantes en contra del parágrafo 2 (parcial) del artículo 240 del ET, aunque únicamente en lo que respecta a la información que no se encuentra sujeta a reserva legal.
En relación con las últimas pruebas recaudada, se pronunciaron los demandantes y algunos intervinientes. En particular, el ciudadano Ramón Eduardo Madríñan indicó que la información remitida por la DIAN confirma que los grupos de comparación no tienen los mismos beneficios tributarios y, por ende, no procede su asimilación. Igualmente, resaltó que la tasa efectiva de tributación no es un criterio adecuado para determinar la situación de un sector de la economía, debido a que: (i) es el resultado de circunstancias y decisiones particulares de los contribuyentes; (ii) las cifras presentadas por la DIAN evidencian esas inconsistencias; (iii) la DIAN no utiliza la tasa efectiva de tributación de manera ordinaria en su operación; y (iv) una tasa efectiva de tributación sectorial captura inequidades individuales y las traslada a un sector colectiv.
Por su parte, ASOBOLSA indicó que la información remitida por la DIAN evidencia que hay una indebida agrupación entre entidades, ya que no se demostró que las sociedades comisionistas de bolsa cuenten con una capacidad contributiva diferencial, perciban rentas extraordinarias o accedan a mayores beneficios tributarios. Por el contrario, a su juicio, la tasa efectiva de tributación de dichas sociedades comisionistas es de las más altas de las entidades analizadas, razón por la que su inclusión como sujetos pasivos de la sobretasa carece de justificación y constituye una equiparación indebida con otras entidades que cuentan con tasas de tributación menores.
Finalmente, los demandantes indicaron que la información remitida por la DIAN evidencia que la medida cuestionada se tomó con información precaria e incierta, lo que generó el diseño de una mala política pública y una asimilación indebida entre sujeto. En este punto los actores indicaron que, con independencia de los problemas que pueda tener el criterio de la tasa efectiva de tributación para la definición de las cargas tributarias, lo cierto es que el legislador acudió a ese criterio y sobre el mismo no había certeza en el trámite legislativo.
Adicionalmente, los ciudadanos indicaron que, en todo caso, la información remitida por la DIAN -la cual complementaron con la información remitida por el Ministerio de Hacienda- evidencia que muchas de las entidades incluidas como sujetos pasivos de la sobretasa no presentan tasas efectivas de tributación inferiores a las de los demás contribuyentes. Para los actores, solo las aseguradoras del ramo seguros de vida presentan una tasa efectiva de tributación consistentemente inferior a la del resto de las entidades.
De conformidad con lo dispuesto en el artículo 241-4 de la Constitución, la Corte Constitucional es competente para pronunciarse sobre la demanda de inconstitucionalidad formulada en contra del parágrafo 2 (parcial) del artículo 240 del ET, que fue introducido por el artículo 10 de la Ley 2277 de 2022. En efecto, es una disposición que hace parte de una ley de la República.
Primera cuestión previa. Inexistencia de cosa juzgada
A juicio de la Corte, en este caso no hay cosa juzgada constitucional material ni forma
frente a lo decidido en la Sentencia C-057 de 2021, en la cual se estudió una norma similar a la demandada en esta ocasión, en tanto estableció una sobretasa al impuesto sobre la renta, pero únicamente para instituciones financieras. Por una parte, como se aprecia en la siguiente tabla, el contenido normativo acusado en esta ocasión es distinto del analizado en el caso precedente, pues el cargo se dirige en contra de una expresión que fue introducida al artículo 240 del Estatuto Tributario por la Ley 2277 de 2022, es decir, por una disposición posterior a la examinada en la sentencia en mención.
Tabla 4. Normas objeto de control en la sentencia C-057 de 2021 y en esta sentencia
| Norma analizada en la Sentencia C-057/21 | Norma acusada en esta ocasión |
| Artículo 92 de la Ley 2010 de 2019. “Modifíquense el inciso primero y el parágrafo 5 y adiciónese el parágrafo 7, al artículo 240 del Estatuto Tributario, los cuales quedarán así: Artículo 240. Tarifa general para personas jurídicas. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y dos por ciento (32%) para el año gravable 2020, treinta y uno por ciento (31%) para el año gravable 2021 y del treinta por ciento (30%) a partir del año gravable 2022. (…) PARÁGRAFO 7o. Las instituciones financieras deberán liquidar unos puntos adicionales al impuesto de renta y complementarios durante los siguientes periodos gravables: 1. Para el año gravable 2020, adicionales, de cuatro (4) puntos porcentuales sobre la tarifa general del impuesto, siendo en total del treinta y seis por ciento (36%). 2. Para el año gravable 2021, adicionales, de tres (3) puntos porcentuales sobre la tarifa general del impuesto, siendo en total del treinta y cuatro por ciento (34%). 3. Para el año gravable 2022, adicionales, de tres (3) puntos porcentuales sobre la tarifa general del impuesto, siendo en total del treinta y tres por ciento (33%). Los puntos adicionales de los que trata el presente parágrafo solo son aplicables a las personas jurídicas que, en el año gravable correspondiente, tengan una renta gravable igual o superior a 120.000 UVT. La sobretasa de que trata este parágrafo está sujeta, para los tres periodos gravables aplicables, a un anticipo del ciento por ciento (100%) del valor de la misma, calculado sobre la base gravable del impuesto sobre la renta y complementarios sobre la cual el contribuyente liquidó el mencionado impuesto para el año gravable inmediatamente anterior. El anticipo de la sobretasa del impuesto sobre la renta y complementarios deberá pagarse en dos cuotas iguales anuales en los plazos que fije el reglamento. Con el fin de contribuir al bienestar general y al mejoramiento de la calidad de vida de la población, el recaudo por concepto de la sobretasa de que trata este parágrafo se destinará a la financiación de carreteras y vías de la Red Vial Terciaria. El Gobierno nacional determinará las condiciones y la forma de asignación de los recursos recaudados, así como el mecanismo para la ejecución de los mismos”. | Artículo 10 de la Ley 2277 de 2022. “Modifíquese el Artículo 240 del Estatuto Tributario, el cual quedará así: Artículo 240. Tarifa general para personas jurídicas. La tarifa general del impuesto sobre la renta aplicable a las sociedades nacionales y sus asimiladas, los establecimientos permanentes de entidades del exterior y las personas jurídicas extranjeras con o sin residencia en el país, obligadas a presentar la declaración anual del impuesto sobre la renta y complementarios, será del treinta y cinco por ciento (35%). (…). PARÁGRAFO 2o. Las instituciones financieras, las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores deberán liquidar cinco (5) puntos adicionales al impuesto sobre la renta y complementarios durante los periodos gravables 2023, 2024, 2025, 2026 y 2027, siendo en total la tarifa del cuarenta por ciento (40%). Los puntos adicionales de los que trata el presente parágrafo solo son aplicables a las personas jurídicas que, en el año gravable correspondiente, tengan una renta gravable igual o superior a ciento veinte mil (120.000) UVT. La sobretasa de que trata este parágrafo está sujeta a un anticipo del ciento por ciento (100%) del valor de la misma, calculado sobre la base gravable del impuesto sobre la renta y complementarios sobre la cual el contribuyente liquidó el mencionado impuesto para el año gravable inmediatamente anterior. El anticipo de la sobretasa del impuesto sobre la renta y complementarios deberá pagarse en dos cuotas iguales anuales en los plazos que fije el reglamento. Con el fin de contribuir al bienestar general y al mejoramiento de la calidad de vida de la población, tres (3) puntos del recaudo por concepto de la sobretasa de que trata este parágrafo se destinarán a la financiación de vías de la Red Vial Terciaria. El Gobierno nacional determinará las condiciones y la forma de asignación de los recursos recaudados, así como el mecanismo para la ejecución de los mismos, dando prioridad en todo caso a los proyectos viales de municipios PDET. |
Por otra parte, en este caso, los accionantes formularon un cuestionamiento distinto a aquellos que fueron analizados en la sentencia antecedente. Así, en esta ocasión, la demanda argumenta que, al extender la sobretasa inicialmente prevista para entidades financieras a entidades del sector asegurador y del mercado de valores, el legislador vulneró el principio de equidad tributaria que se desprende de los artículos 13, 95-9 y 363 de la Constitución Política.
En cambio, en la Sentencia C-057 de 2021, la Corte analizó un cargo según el cual la imposición de una sobretasa del impuesto de renta únicamente a las instituciones financieras era contrario al principio de equidad tributaria contenido en los artículos 95-9 y 363 de la Constitución Política; al igual que un cuestionamiento de acuerdo con el cual la norma acusada creaba una renta nacional con destinación específica contrario al artículo 359 del Texto Superior. La Corte desestimó ambos cargos. En particular, frente al relacionado con la equidad tributaria, consideró que el legislador no vulneró ese principio, pues creó la sobretasa con base en la capacidad contributiva real de las entidades financieras, las cuales, además, no son comparables con las demás empresas a partir de ese criterio de comparación, de forma que no se superó el primer paso del test integrado de igualdad.
Segunda cuestión previa. Aptitud de la demanda
En su jurisprudencia, la Corte ha sido clara en que la Sala Plena conserva intacta su potestad de pronunciarse sobre la aptitud de la demanda en la sentencia que resuelve el caso, pues es ella quien tiene a su cargo la competencia de resolver las acciones públicas de inconstitucionalida. En ejercicio de esa potestad, la Sala Plena estima necesario precisar que la demanda, frente al cargo admitido por la vulneración del principio de equidad horizontal, es apto y merece ser analizado de fondo, en aplicación del principio pro actione.
En primer lugar, el cuestionamiento cumple el requisito de claridad. En efecto, de la lectura de la demanda corregida se comprende que los accionantes cuestionan que el legislador haya incluido en la sobretasa, como sujetos pasivos a los que se les extendió el tributo, a “las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores”. En ese sentido, es claro que los demandantes consideran que la expresión acusada debe ser declarada inexequible porque, al incluir a dichos sujetos sin justificación suficiente y objetiva, el legislador vulneró el principio de equidad tributaria derivado de los artículos 13, 95-9 y 363 de la Constitución.
En segundo lugar, el cargo supera la condición de certeza. En efecto, tal y como lo señalan los accionantes, la expresión acusada amplió los sujetos pasivos de la sobretasa al impuesto a la renta, la cual inicialmente sólo estaba prevista para entidades financieras. En ese sentido, la Corte concuerda con los demandantes en el sentido de que el parágrafo 2 del artículo 240 del Estatuto Tributario, introducido por el artículo 10 de la Ley 2277 de 2022, grava con la misma sobretasa a las entidades financieras, por un lado, y a las entidades del sector asegurador, bursátil y del mercado de valores previstas en dicha disposición, por otro lado. De ese modo, el reproche recae sobre un contenido real y verificable del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario, y no sobre una interpretación deducida por los accionantes o implícita.
En tercer lugar, el cuestionamiento analizado cumple el requisito de especificidad, pues la demanda supera las cargas argumentativas que se exigen cuando se formulan cargos por la vulneración del principio de equidad tributaria horizontal. Ello se sigue de los siguientes argumentos. Primero, los accionantes no solo identificaron con precisión los dos grupos a comparar, sino que también explicaron que éstos son comparables a partir de la capacidad contributiv, medida a través de la tasa efectiva de tributación, la cual, a su vez, está determinada por los beneficios tributarios existentes.
Segundo, en la demanda se precisó que ese criterio de comparación es relevante de cara a la finalidad de la norma analizada. En particular, aunque la interpretación que hicieron de la justificación legislativa de la medida no coincide con la que acoge la Sala Plena, aspecto que será explicado en detalle más adelante, lo cierto es que, a partir de citas textuales del trámite legislativo del proyecto que luego se convirtió en la Ley 2277 de 2022, los demandantes adujeron que la medida analizado tuvo por finalidad balancear las condiciones tributarias entre sectores. Así, los accionantes argumentaron que la única razón que usó el Gobierno para crear la sobretasa de renta a cargo del sector financiero y que tuvo en cuenta el Congreso para extender ese tributo a los sujetos pasivos previstos en la norma acusada fue que ciertas compañías del sector financiero tenían una tasa efectiva de tributación de las más bajas de la economía, pues se favorecían con mayores beneficios fiscales y tenían mayor capacidad contributiva. En ese contexto, era necesario igualar las condiciones entre los contribuyente.
Tercero, los accionantes argumentaron que el trato tributario igual dado a las entidades a las que se les aplica la sobretasa es arbitrario, pues carece de justificación suficiente y objetiva. En ese sentido, los actores sostuvieron que el Congreso extendió la sobretasa a una gran cantidad de sujetos pasivos con fundamento en afirmaciones escuetas y sin sustento técnico.
Cuarto, explicaron las razones por las cuales, en su parecer, la disposición acusada no supera el test leve de igualdad. Al respecto, señalaron que la finalidad de la medida es legítima porque ésta consistió en equiparar las condiciones fiscales entre sectores de la economía. No obstante, la norma debe ser declarada inexequible porque impone una misma carga impositiva a contribuyentes cuyas condiciones fácticas son distintas.
En cuarto lugar, el cargo admitido es pertinente. Así, para sustentar que la norma acusada es supra inclusiva y, por lo tanto, que desconoce el principio de equidad tributaria horizontal, los accionantes desarrollaron razones de naturaleza constitucional relativas a la finalidad perseguida por el legislador al adoptar la medida analizada, a la identificación de los grupos comparados y del criterio de comparación a la luz de lo señalado en la Sentencia C-057 de 2021, y a la falta de idoneidad de la extensión de la sobretasa para alcanzar dicha finalidad. De esta manera, el cuestionamiento cumple el requisito de pertinencia, pues plantea un reproche de carácter constitucional que no se basa en argumentos legales, doctrinales o de conveniencia ni en opiniones de los demandantes.
En quinto lugar, el cargo admitido cumple la condición de suficiencia. Por un lado, los demandantes aportaron todos los elementos argumentativos y probatorios para iniciar el control de constitucionalidad. En particular, señalaron que no conocían las tasas efectivas de tributación de los grupos de sujetos pasivos de la sobretasa, pues esa información sólo la podía producir el Estado. No obstante, precisaron que la información disponible mostraba que la tasa global del impuesto de renta a cargo de las entidades financieras, bursátiles y aseguradoras era del 20% y que, con el fin de construir el cargo de igualdad, era posible examinar el marco normativo aplicable para determinar el acceso a beneficios tributarios y remitirse al Informe de la Comisión de Expertos en Beneficios Tributarios. Por otro lado, la demanda es persuasiva, pues presenta suficientes argumentos para suscitar una duda mínima sobre la conformidad de la expresión acusada a los artículos 13, 95-9 y 363 de la Constitución. De ese modo, la demanda permite iniciar el proceso de control de constitucionalidad.
En consecuencia y en aplicación del principio pro actione, la Corte estima que la demanda cumple los requisitos de aptitud sustantiva y hace necesario un pronunciamiento por su parte.
Planteamiento del problema jurídico y metodología de la decisión
A partir del cargo admitido en este proceso le corresponde a la Corte Constitucional responder el siguiente problema jurídico: ¿vulnera el parágrafo 2 del artículo 240 del ET, tal y como fue modificado por el artículo 10 de la Ley 2277 de 2022, el principio de equidad tributaria horizontal -derivado de los artículos 13, 95-9 y 363 de la Constitución-, al extender la sobretasa del impuesto sobre la renta y complementarios, originalmente prevista para las instituciones financieras, a las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores?
Para responder esta pregunta, la Corte reiterará su jurisprudencia sobre el principio de equidad tributaria, como límite al amplio margen de configuración del legislador para crear, modificar, derogar y fijar los elementos estructurales de los tributos (sección 4); sobre el test de igualdad como herramienta metodológica (sección 5) y acerca de las sobretasas y la equidad tributaria (sección 6). A partir de esas consideraciones generales, analizará el cargo formulado en contra de la disposición acusada (sección 7).
El margen de configuración del legislador en la definición de los tributos y la equidad tributaria como límite a esa competencia. Reiteración de jurisprudencia
Los juicios de constitucionalidad que adelanta esta Corporación sobre normas tributarias parten del reconocimiento de la competencia constitucional otorgada al legislador para el diseño del sistema tributario como expresión de la facultad impositiva del Estado, la solidaridad, el deber de contribución con las cargas públicas y, en últimas, de una concepción de los tributos como una de las herramientas centrales para el cumplimiento de los fines estatale. En efecto, los artículos 150.12 y 338 superiores le otorgan al Congreso de la República la competencia para que, a través de las leyes, establezca y desarrolle la política tributaria, la cual abarca, entre otros aspectos, la creación de tributos, la definición de sus elementos esenciales e incluso el otorgamiento de beneficios tributarios o la imposición de cargas adicionales.
En el ejercicio de la facultad impositiva, el legislador cuenta con un amplio margen de configuració, el cual obedece a: (i) la relación entre el sistema tributario y el desarrollo de los diferentes objetivos estatales; (ii) la dirección general de la economía en cabeza del Estado; (iii) el principio democrático; y (iv) la necesidad de garantizar el funcionamiento del aparato estata. De estos propósitos se deriva la competencia del legislador en la valoración razones políticas, económicas e incluso de conveniencia sobre el diseño del sistema tributario. Por lo tanto, se ha reconocido que: “el margen de configuración del legislador en materia tributaria es amplio de forma tal que es él quien debe fijar los elementos básicos de cada gravamen, conforme a su propia evaluación y sus orientaciones en torno a las mejores conveniencias de la economía y la actividad estatal.
Sin embargo, la jurisprudencia constitucional también ha señalado que la imposición y el diseño de los tributos no es una competencia omnímoda, pues está sujeta a diferentes límites que se derivan de principios constitucionales. Algunos de estos límites tienen sustento en mandatos constitucionales más generales, tal y como sucede con los principios de proporcionalidad y razonabilidad que delimitan toda la actuación pública, como de límites más específicos derivados de reglas y principios constitucionales que restringen la facultad impositiva del Estado, por ejemplo los principios de equidad, eficiencia, progresivida, legalida, certeza tributari, irretroactividad de la ley tributaria, entre otras reglas más puntuales. Para examinar el cargo formulado en esta oportunidad, la Sala se concentrará en el principio de equidad tributaria, a partir de su consagración constitucional, definición, tipología y la metodología de examen.
El principio de equidad tributaria está consagrado expresamente en los artículos 95.9 y 363 de la Carta Política, y constituye la manifestación del mandato de igualdad en el campo impositiv. Este principio, según la jurisprudencia, busca que en el desarrollo de la facultad tributaria no se impongan cargas excesivas o beneficios exagerados, los cuales se valoran en función de la naturaleza y los fines del tributo en cuestió. Así, al tratarse de un principio que contiene excesos y prohíbe tratamientos irrazonables o injustificados es claro que la equidad tributaria admite y, de hecho, exige que las cargas impositivas en la sociedad sean diferenciadas. Por esta razón se ha precisado que la equidad tributaria no equivale a la igualdad matemática absoluta en la definición de las cargas tributarias, a reglas uniformes para todas las situaciones ni a una paridad matemática entre los contribuyente.
En línea con ese alcance de la equidad tributaria, la jurisprudencia ha precisado que:
“no cualquier afectación del principio de equidad es suficiente para juzgarla contraria al ordenamiento superior, pues el Legislador tiene un margen de configuración normativa que lo autoriza para incidir en algunos aspectos de ese principio, de manera proporcionada, con la finalidad de satisfacer de modo eficaz otro postulado constitucionalmente relevante (arts. 150-12 y 338 CP)
De manera que, el principio de equidad, como sucede con el mandato de igualdad, reconoce las diferencias entre los sujetos y las situaciones, admite distinciones y, por ende, con fundamento en este principio se juzga la admisibilidad constitucional de una distinción de trato en materia impositiva a partir del examen de los fines perseguidos con la medida y los medios usados por el legislador. Para este propósito, como se verá, se acude al test integrado de igualdad como metodología de examen.
Adicionalmente, el principio de equidad tributaria tiene dos dimensiones. Por una parte, la equidad horizontal, la cual propende porque sujetos en las mismas condiciones y con la misma capacidad contributiva tengan la misma obligación tributaria a cargo. Por otra parte, la equidad vertical, que está relacionada con el principio de progresividad del sistema y exige una distribución de la carga tributaria según la cual: “quienes tienen mayor capacidad económica soporten una mayor proporción de gravamen.
En relación la capacidad contributiva, que es el elemento esencial para el examen de la equidad horizontal, la Corte reitera que dicha capacidad hace referencia a la aptitud económica real del contribuyente para soportar cargas fiscales, la cual no se trata de un factor o elemento aislado. Esta capacidad se manifiesta en expresiones directas de riqueza, tales como la renta, el ingreso o el patrimonio, y se determina mediante diferentes indicadore. En efecto, en varias decisiones la Corte ha entendido este elemento como un criterio abierto que se construye a partir de elementos concurrentes -nivel de ingresos, renta gravable, patrimonio, rentabilidad, acceso a beneficios tributarios y contexto sectorial- y cuya concreción depende del diseño específico del tributo y su finalidad. De manera que, por regla general, la capacidad contributiva no queda agotada por un único indicador.
En síntesis, el legislador cuenta con un amplio margen de configuración en la definición de las medidas tributarias, el cual, sin embargo, se encuentra limitado por diferentes principios constitucionales, entre los que se encuentra el principio de equidad tributaria. Este principio, como manifestación del mandato de igualdad en el campo de los tributos, es un criterio de ponderación de las cargas y beneficios en materia impositiv, el cual admite el otorgamiento de tratamientos tributarios diferentes siempre que los mismos atiendan a fines legítimos y no conlleven distinciones de trato irrazonables o desproporcionadas, que han sido categorizado por la jurisprudencia como beneficios exagerados o cargas excesivas.
El test integrado de igualdad como herramienta metodológica para examinar la violación del principio de equidad tributaria. Reiteración de jurisprudencia
Para valorar si una medida tributaria transgrede el principio de equidad horizontal, la jurisprudencia ha acudido a la metodología del test integrado de igualda. Ello no supone una equiparación entre el mandato de igualdad y la equidad tributaria, pues este último principio tiene autonomía conceptual y en varias oportunidades este Tribunal se ha encargado de precisar las particularidades de los principios en menció. Sin embargo, en atención al carácter relacional de la equidad horizontal, el test integrado de igualdad le permite al juez constitucional examinar diferencias de trato en materia impositiva.
De acuerdo con el desarrollo de la jurisprudenci la Sala reitera que el test integrado de igualdad tiene dos grandes etapas. En la primera, la Corte debe (i) identificar los sujetos de comparació; (ii) definir el criterio de comparació; y (iii) determinar el trato otorgado a los sujetos comparables, esto es si se cuestiona un trato similar a sujetos diferentes o un trato diferente a sujetos similares.
Luego, en la segunda etapa, se examina el trato identificado y su admisibilidad desde la perspectiva constitucional. Este examen varía según la intensidad del juicio y recae sobre el fin buscado con la medida, el medio al que acude el legislador, y la relación entre el medio y el fin. Igualmente, según la intensidad del test involucra un examen de proporcionalidad en sentido estricto, esto es, una ponderación entre los principios en tensión. Por lo tanto, es necesario:
Definir la intensidad del juicio de igualdad: leve, intermedia o estricta. Esta intensidad depende de la materia, el tipo de sujetos afectados y los principios y derechos involucrados.
Identificar el fin de la medida y examinarlo de acuerdo con la exigencia definida por la jurisprudencia. En el test de intensidad débil, se debe estudiar que el fin no esté constitucionalmente prohibido; en el test de intensidad intermedia, que el fin sea constitucionalmente importante; y en el test estricto, que el fin sea imperioso.
Examinar el medio de acuerdo con la exigencia definida en la jurisprudencia. En el test de intensidad débil, se debe verificar que el medio sea potencialmente adecuado o idóneo para alcanzar el fin; en el test de intensidad intermedia, que el medio sea efectivamente conducente para alcanzar el fin; y en el test estricto, que el medio efectivamente sea conducente y necesario, esto es, que no puede ser reemplazado por otros menos lesivos para los derechos de los sujetos pasivos de la norma.
Analizar la proporcionalidad, lo cual conlleva a realizar una ponderación con otros principios en tensión. Este paso se adelanta únicamente en los test de intensidad media, en el que se verifica que la medida no sea evidentemente desproporcionada; y de intensidad estricta, en el que se evalúa que la medida sea proporcional en sentido estricto.
Finalmente, hay que precisar que en el juzgamiento de las medidas tributarias procede, por regla general, el test de igualdad de intensidad leve, debido al amplio margen de configuración del legislador en la definición del sistema tributario y el ejercicio de la facultad impositiv. Adicionalmente, como subregla específica en esta materia, la Corte ha aumentado la intensidad del test cuando en la valoración de la medida hay un indicio de arbitrariedad o una afectación de la libre competenci.
Las sobretasas, las sobretarifas y la equidad tributaria. Reiteración de jurisprudencia
Unas de las modalidades de gravámenes a través de las cuales se concreta el deber constitucional de contribuir al financiamiento del Estado son las sobretasas y las sobretarifa. De acuerdo con lo señalado en la Sentencia C-420 de 2024, debido a que el ordenamiento jurídico no define dichos conceptos, el legislador los ha usado de manera flexible, para designar:
Impuestos, tributos o gravámenes independientes y determinados con destinación específica, conforme a lo señalado en el artículo 359 de la Constitució, como la sobretasa a la gasolina destinada a la financiación del transporte masivo de pasajeros, contenida en el artículo 6 de la Ley 86 de 1989; la sobretasa a la gasolina motor y al ACPM prevista en el artículo 117 de la Ley 488 de 1998 para mantener la red vial; o la sobretasa con destino al medio ambiente establecida en el artículo 44 de la Ley 99 de 1993.
Recargos adicionales sobre un impuesto principal con o sin destinación específica, conforme a lo señalado en el artículo 359 de la Constitución, tal como la sobretasa al impuesto al patrimonio consagrada en el Decreto Legislativo 4825 de 2010 o la sobretasa al impuesto a la renta para personas financieras dispuesta en el parágrafo 7 de la Ley 2010 de 2019 para financiar la red vial terciari
.
Las sobretasas, entendidas como una tarifa adicional a un tributo principal ya existente, tienen una larga tradición en Colombia. Luego de la Segunda Guerra Mundial, la Ley 45 de 1942 impuso una sobretasa del 50% al impuesto de renta durante dos años, con el fin de enfrentar la disminución de los impuestos al comercio exterior. Posteriormente, durante el periodo de Gustavo Rojas Pinilla, se decretó una nueva sobretasa del 20% frente a dicho impuesto para hacerle frente a la crisis fiscal producida por la disminución de los precios del café y el fin de la bonanza cafetera de 1955-1956. Asimismo, también con el fin de enfrentar el déficit fiscal ocasionado por la crisis de los precios cafeteros, se profirió la Ley 21 de 1963 mediante la cual se impuso una sobretasa temporal sobre el impuesto de renta, bajo un esquema descendente que alcanzó el 20,1% en 1963 hasta llegar al 5% en 196.
Asimismo, en vigencia de la Constitución de 1991, se han creado distintas sobretasas en relación con el impuesto ordinario al patrimonio y con el impuesto sobre la renta. Respecto del impuesto de la renta, la sobretasa ha recaído en las instituciones financieras, las personas dedicadas a la generación de energía hidroeléctrica a través de recursos hídricos, los contribuyentes que extraen hulla y carbón y las personas que se dedican a la extracción de petróleo crudo. Como se puede apreciar en la siguiente tabla, varios de esos gravámenes han sido sometidos a control de constitucionalidad. La Corte al analizar los cargos a la luz del principio de equidad tributaria ha declarado algunos exequibles, y otros exequibles de manera condicionada.
Tabla 5. Las sobretasas en la jurisprudencia constituciona
De esas sentencias se extraen las siguientes conclusiones. Primero, el análisis por la presunta vulneración de la equidad tributaria es relacional, de forma que presupone establecer una comparación entre personas, grupos o supuestos, con base en un criterio que resulte razonable a la luz de la finalidad perseguida por la norma y de las situaciones fácticas y jurídicas de los sujetos comparado. En particular, de la jurisprudencia constitucional analizada se extrae que en los casos en los que la sobretasa ha perseguido fines exclusivamente fiscales, tales como incrementar el recaudo para financiar los fines del Estado, la Corte ha identificado como criterio de comparación la posibilidad económica de tributar de los sujetos cobijados por la norm. Asimismo, frente a medidas con fines extrafiscales, como desincentivar una actividad económica que produce externalidades negativa, este Tribunal ha construido los criterios de comparación a partir de esa finalidad, teniendo en cuenta aspectos tales como el mercado en el que compiten, la actividad económica desempeñada o su impacto social, económico y/o ambienta. Por lo tanto, la capacidad contributiva constituye uno de los posibles parámetros de comparación, sin que ello implique que sea el único criterio relevante en función de la finalidad de la medida y las características de los sujetos a comparar.
Segundo, la Corte ha reconocido el amplio margen de configuración del Congreso de la República para establecer tarifas diferenciales y, en concreto, la definición de puntos adicionales para el pago de un impuesto siempre que no introduzcan diferencias arbitrarias. Las sentencias examinadas muestran que el legislador puede crear sobretasas con finalidades amplias y variadas tales como aumentar el recaudo fiscal, financiar la infraestructura vial, atender las necesidades del gasto público social, capturar rentas extraordinarias derivadas de periodos de bonanza económica o incluso desincentivar una actividad económica determinada. La jurisprudencia constitucional tampoco ha exigido que el Congreso de la República cumpla una carga argumentativa cualificada para justificar este tipo de medidas. Así, lo que ha resultado determinante en las sentencias analizadas, en las que se ha aplicado un juicio de igualdad de intensidad leve, es que la sobretasa persiga un fin que no esté prohibido constitucionalmente y que sea un mecanismo idóneo para alcanzarlo.
Tercero, la jurisprudencia constitucional muestra que el legislador puede establecer sobretasas a partir de criterios objetivos fundados en la realidad económica de los contribuyentes, tales como el patrimonio o la renta. Al respecto, la Corte ha encontrado que es razonable establecer la capacidad contributiva a partir de criterios tales como: (i) las fluctuaciones de precios de productos -por ejemplo, del petróleo crudo o del carbón de piedr- que permiten generar ganancias; (ii) la superación de un umbral de renta líquida gravable, sin que baste la sola consideración de los ingresos bruto; o (iii) la valoración de las condiciones específicas de una actividad económica que permite asumir un mayor esfuerzo fisca. Por el contrario, ha descartado la posibilidad de que la capacidad contributiva se defina exclusivamente a partir de los ingresos o la renta bruta, de la actividad económica del contribuyente o del crecimiento económico del sector al que éste pertenec.
En resumen, las sobretasas son modalidades de gravámenes a través de las cuales el legislador, en ejercicio de su amplio margen de configuración normativa, concreta el deber constitucional de “contribuir al financiamiento de los gastos y de las inversiones del Estado dentro de conceptos de justicia y equidad. Al estudiar la conformidad de distintos tipos de sobretasas con el principio de equidad tributaria, la Corte ha precisado que este tipo de análisis presupone la comparación de personas, grupos o supuestos a partir de un determinado criterio de comparación que puede ser la capacidad contributiva, aunque no solamente. Asimismo, ha reconocido que el legislador puede establecer este tipo de gravámenes, siempre que no introduzca diferencias arbitrarias, sin que deba cumplir una carga reforzada de justificación.
A partir de las consideraciones expuestas, la Corte analizará el cargo admitido en contra del parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario, introducido por el artículo 10 de la Ley 2277 de 2022.
Análisis del cargo formulado en contra de la disposición acusada
Según los accionantes, la expresión acusada, contenida en el parágrafo 2 del artículo 240 del Estatuto Tributario e introducida por el artículo 10 de la Ley 2277 de 2022, vulnera el principio de equidad tributaria horizontal, que se desprende de los artículos 13, 95-9 y 363 de la Constitución. En su criterio, con el fin de equiparar las cargas de tributación de un sector que cuenta con más beneficios tributarios que el resto, el legislador extendió la sobretasa analizada -originalmente aplicable únicamente a las entidades financieras- a las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores. Sin embargo, a juicio de los demandantes, esa medida se adoptó sin tener en cuenta la tasa efectiva de tributación del nuevo grupo que fue incorporado por la norma acusada. Por esa razón, consideran que el legislador gravó a dos grupos de sujetos que no son comparables desde el criterio constitucionalmente relevante de la capacidad contributiva. Además, de acuerdo con la demanda, la extensión de la sobretasa no es un medio idóneo para alcanzar la finalidad perseguida por la norma acusada, pues recae sobre entidades que no tienen las menores tasas efectivas de tributación que el legislador pretendía corregir.
Para analizar dicho cargo, a continuación, la Corte establecerá el alcance de la disposición demandada y del artículo del que hace parte. Luego, explicará las razones por las cuales estima que el parágrafo 2 (parcial) del artículo 240 del Estatuto Tributario respeta el principio de equidad horizontal.
El alcance de la expresión acusada y de la disposición en la que se inserta
La expresión demandada se inserta en el artículo 240 del Estatuto Tributario que regula el impuesto sobre la renta. Según la jurisprudencia constitucional, dicho tributo busca obtener recursos para sufragar el gasto público y, en esa medida, concreta el deber consagrado en el artículo 95 de la Constitución, según el cual es obligatorio “contribuir al financiamiento de los gastos y de las inversiones del Estado dentro de conceptos de justicia y equidad. Para la Corte, el impuesto sobre la renta tiene una serie de características esenciales, a saber, (i) está regulado por el Estatuto Tributario y sus normas complementarias; (ii) es un tributo obligatorio y directo del orden nacional que grava los ingresos que pueden traducirse en un incremento neto al patrimoni; (iii) su sujeto activo es la Nación, a cuyo patrimonio ingresa el tributo; y (iv) sus sujetos pasivos son las personas naturales, las personas jurídicas y asimiladas y las sucesiones ilíquida.
En particular, el artículo 240 fija la tarifa general del impuesto sobre la renta y complementarios, la cual corresponde al 35%. Por su parte, el parágrafo 2 de dicho artículo estipula una sobretasa para un conjunto de instituciones particulares obligadas a presentar la declaración anual de dicho impuesto.
La evolución de esa sobretasa resulta importante para comprender el contenido y la finalidad de la norma acusada, así como para desarrollar el juicio de constitucionalidad. Al respecto, se destaca que:
Con fundamento en el artículo 92 de la Ley 2010 de 201, las instituciones financieras estaban obligadas a liquidar unos puntos adicionales al impuesto de renta en los años 2020 (4 puntos), 2021 (3 puntos) y 2022 (3 puntos.
Luego, el artículo 7 de la Ley 2155 de 2021 estableció la sobretasa de 3 puntos para las instituciones financieras durante los años 2022, 2023, 2024 y 2025.
Finalmente, el artículo 10 (parcial) de la Ley 2277 de 2022 -que es la norma que se examina en esta ocasión- adoptó las siguientes medidas en relación con los sujetos pasivos de la sobretasa. Primero, preservó la sobretasa en cabeza de las instituciones financieras, aumentó la tarifa a 5 puntos y la extendió hasta el 2027. Segundo, amplió los sujetos obligados a pagar dicha sobretasa, pues además de las instituciones financieras también incluyó a las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores.
En consecuencia, en la Ley 2277 de 2022 se previeron dos medidas en relación con los sujetos pasivos de la sobretasa, las cuales persiguen finalidades diferentes. En efecto, de la revisión del trámite legislativo es posible establecer que el legislador persiguió una finalidad con la medida que consistió en preservar la sobretasa para las instituciones financieras y persiguió otra finalidad distinta con la medida acusada, esto es, con la decisión de extender la sobretasa al nuevo grupo de contribuyentes, tal y como se pasa a explicar.
Como contexto inicial, para la identificación de la finalidad perseguida por el legislador, debe tenerse en cuenta que la expresión demandada fue introducida por la Ley 2277 de 2022. Esa reforma tributaria buscó avanzar en la consolidación de un sistema tributario equitativo, justo, simple, eficiente y progresivo a través de la disminución de exenciones inequitativas y del aumento del recaudo tributario para financiar el sistema estatal de protección socia. En consecuencia, el conjunto de finalidades perseguidas por la reforma tributaria constituye un primer referente relevante sobre los objetivos perseguidos por el legislador con las medidas incluidas en dicha reforma. Ahora bien, en cuanto a la justificación específica de cada una de las medidas incluidas en el artículo 10 (parcial) se encuentra que:
Sobre la primera medida, que consistió en preservar la sobretasa en cabeza de las instituciones financieras, aumentar la tarifa a 5 puntos y extender esta carga tributaria hasta el 2027, en la exposición de motivos se explicó que la carga tributaria a cargo de las personas jurídicas en Colombia está por encima del promedio de los países de la región y de la OCDE. Por esa razón y con base en lo señalado por la Comisión de Expertos en Beneficios Tributarios en el 2021, el Gobierno argumentó que lo conveniente no era subirles la carga tributaria a las compañías de forma general, sino corregir los desequilibrios producidos por la concentración de beneficios tributarios injustificados en ciertas actividades productivas, como las de carácter financiero. Así, en virtud de esa concentración, en la exposición de motivos se indicó que “algunos sectores terminan por asumir una tasa efectiva de tributación mayor, mientras que otros se favorecen del uso de los beneficios, generando así efectos perjudiciales sobre la equidad horizontal entre empresa de diversos sectores.
Asimismo, la exposición de motivos del proyecto de ley señaló que desde la Ley 2155 de 2021 existía una sobretasa transitoria para algunas entidades financieras determinadas que buscaba “equilibrar la balanza entre las compañías con mayores y menores tarifas efectivas de tributación, pues el sector financiero figura con la segunda tasa efectiva más baja de la muestra (ver Gráfico 10). En ese contexto, el articulado del proyecto de ley propuso mantener dicho gravamen sin modificaciones con el fin de avanzar hacia una distribución más equitativa de las cargas tributarias.
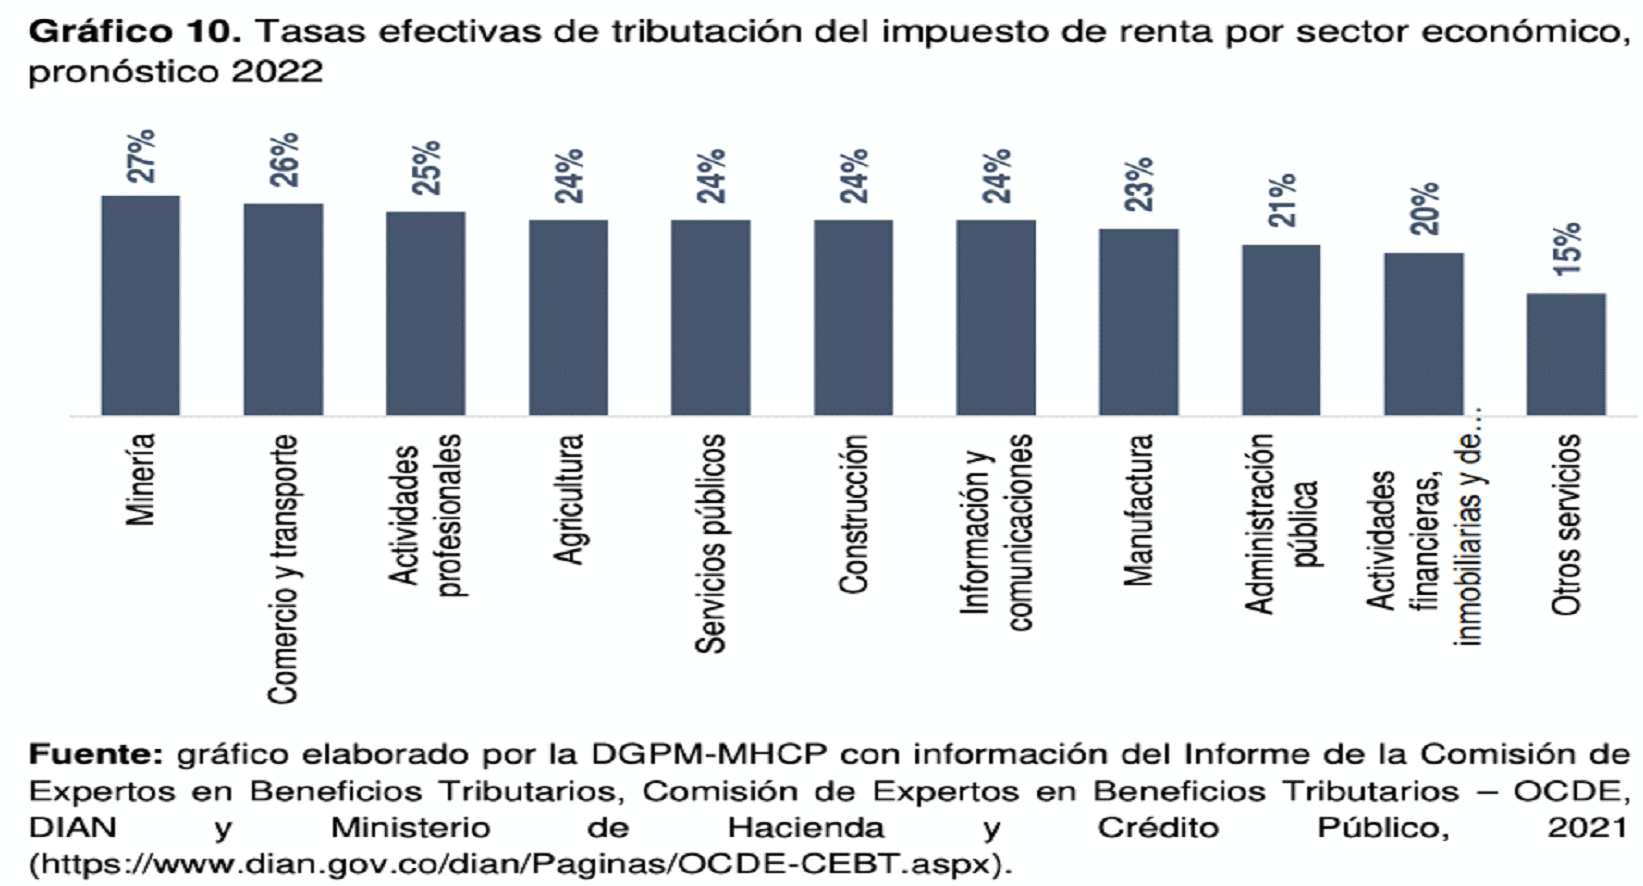
Frente al proyecto de ley, antes de la presentación del informe de ponencia para primer debate, se radicaron varias proposiciones para modificar la sobretasa, contenida en el parágrafo 2 del artículo 240 del ET, sin alterar los sujetos pasivos. Así, las propuestas versaron sobre los puntos adicionales a liquidar y la progresividad de la tarifa; la temporalidad del gravamen; y su destinación específica para financiar vías -especialmente en los municipios PDET-, aumentar la productividad agropecuaria y/o comprar alimentos para la població
.
De manera que, una primera conclusión es que la preservación la sobretasa en cabeza de las instituciones financieras pretendió corregir inequidades en las cargas tributarias. Ello, bajo la premisa de que dichas instituciones reciben beneficios que inciden en una menor carga tributaria frente a otros sectores de la economía. Este objetivo, contrario a lo señalado en la demanda, no se planteó en relación con las entidades del sector bursátil, asegurador y proveedor de infraestructura del mercado de capitales que integra el grupo dos de comparación.
Ahora bien, en cuanto a la segunda medida es necesario destacar que la imposición de la sobretasa a las entidades enlistadas en la expresión acusada fue introducida en la ponencia positiva para primer debate. En ese documento se propuso un texto muy similar al que finalmente adoptó el Congreso de la República en lo relacionado con la base gravable, la tarifa, la forma de pago y los sujetos pasivos cobijados por el gravamen. En particular, el informe positivo de ponencia explicó que el artículo persiguió dos finalidades. Por un lado, buscó aumentar la carga tributaria aplicable a las entidades financieras que ya estaban gravadas con la sobretasa, mediante el aumento de los puntos adicionales a liquidar. Al respecto, los ponentes manifestaron lo siguiente:
“[c]on el propósito de equiparar las condiciones tributarias entre sectores, bajo el entendido que la tasa efectiva de tributación de ciertas empresas del sector financiero es de las más bajas, se plantea un incremento de la sobretasa establecida en el proyecto de ley radicado en 2 puntos porcentuales adicionales, de manera que pasa de 3 a 5 puntos porcentuales”.
Además, el artículo analizado introdujo la segunda medida, la cual consistió en imponer la sobretasa a otras personas jurídicas con el fin de que dichos contribuyentes asumieran una carga tributaria acorde con su capacidad económica. Frente a esta última finalidad, el informe de ponencia precisó que:
“se estableció que otras entidades pertenecientes al sector financiero, por su capacidad económica, tienen una mayor capacidad contributiva y, en consecuencia, les sería extensible esta sobretasa, dentro de estas nuevas entidades contribuyentes de la sobretasa se encuentran las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores.
Finalmente, la plenaria de la Cámara de Representantes agregó lo concerniente a la destinación específica de una parte de la sobretasa por solicitud del Partido Conservado– y ese texto fue aprobado por la plenaria del Senado. Durante esos debates, en el Congreso se discutió sobre: (i) la conveniencia de extender la sobretasa analizada, en un contexto en el que las personas jurídicas tienen una carga tributaria más grande que en el promedio de países de la OCD; (ii) la necesidad de destinar una parte del recaudo a las vías terciarias para desarrollar el campo colombiano, mejorar la calidad de vida de los pobladores de las áreas rurale y jalonar la economí; (iii) la importancia de adoptar la sobretasa con el fin de aumentar el recaudo para cumplir la regla fiscal, hacer inversión socia y asegurar que uno de los sectores con mayor capacidad económica aporte en mayor medid; y (iv) la pertinencia de imponer la sobretasa a todas las empresas con un margen de utilidades de más de 120.000 UVT, sin limitar la obligación de liquidar puntos adicionales a entidades del sector financier.
Del recuento del trámite legislativo surgen con claridad las diferencias entre los objetivos que persiguió el legislador con las dos medidas incluidas en la Ley 2277 de 2022 asociadas a la sobretasa del impuesto a la renta para el sector financiero, bursátil, asegurador y prestador de infraestructura del mercado de capitales. De un lado, la decisión de preservar la sobretasa para las instituciones financieras y aumentar en dos puntos la carga fiscal buscó equilibrar las tasas de tributación para dichos sujetos que registran menores cargas impositivas. De otro lado, la extensión de la sobretasa a las entidades del sector asegurador, bursátil y proveedor de infraestructura del mercado de capitales buscó aumentar el recaudo mediante la imposición de una mayor carga impositiva a personas jurídicas que, como las entidades financieras, cuentan con una capacidad económica particularmente alta, de forma que pueden asumir una carga fiscal más alta que el resto de los contribuyentes.
A partir de los elementos descritos se concluye que, de acuerdo con la regulación vigente, cuando la renta gravable sea superior a 120.000 UVT en el año correspondiente, los sujetos pasivos de la sobretasa están obligados a liquidar 5 puntos adicionales al impuesto sobre la renta y complementarios, sin que la tarifa total supere el 40%. Esta sobretasa se aplica únicamente durante los años gravables comprendidos entre el 2023 y el 2027. Además, según el parágrafo citado, la sobretasa está sujeta a un anticipo del 100% pagadero en dos cuotas anuales y 3 puntos del recaudo generado por ella están destinados a la financiación de la Red Vial Terciaria, con prioridad en los proyectos viales de municipios sujetos a Programas de Desarrollo con Enfoque Territorial (en adelante PDET.
Asimismo, los sujetos pasivos corresponden, de un lado, a las instituciones financieras, quienes son sujetos de la sobretasa debido a los beneficios tributarios que reciben. La finalidad que persiguió el legislador con la imposición de ese gravamen a este primer grupo de sujetos consistió en equilibrar las cargas de tributación. De otro lado, los nuevos sujetos de la sobretasa, que corresponden al sector bursátil, asegurador y proveedor de infraestructura del mercado de valores, se incluyeron como sujetos pasivos del gravamen en atención a su capacidad económica particularmente alta que les permite asumir una carga fiscal superior. La finalidad perseguida con el legislador consistió en aumentar del recaudo.
En resumen, los elementos esenciales para la aplicación de la sobretasa analizada son los siguientes:
Tabla 6. Elementos esenciales de la sobretasa del parágrafo 2 del artículo 240 del ET
| Elemento | Descripción | |
| Sujetos pasivos | Instituciones financieras Entidades aseguradoras y reaseguradoras Sociedades comisionistas de bolsa de valores Sociedades comisionistas agropecuarias Bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities Proveedores de infraestructura del mercado de valores | Siempre que tengan una renta gravable igual o superior a 120.000 UVT en el año gravable correspondiente. |
| Base gravable | La sobretasa se calcula sobre la misma base del impuesto sobre la renta, la cual corresponde a la renta líquida gravabl, es decir, a la renta depurada que se obtiene al restar a la renta bruta las deducciones tributarias legalmente autorizada. | |
| Tarifa y forma de pago | 5 puntos adicionales, sin que la tarifa total del impuesto sobre la renta y complementarios supere el 40%. La sobretasa está sujeta a un anticipo del 100% que se puede pagar en dos cuotas anuales. | |
| Vigencia | Años gravables 2023, 2024, 2025, 2026 y 2027. | |
| Destinación | 3 puntos del recaudo generado por la sobretasa están destinados a la financiación de la Red Vial Terciaria, con prioridad en los proyectos viales de municipios PDET. | |
La expresión acusada respeta el principio de equidad tributaria horizontal que se desprende de los artículos 13, 95-9 y 363 de la Constitución
La Corte Constitucional concluye que, tal y como lo señaló el procurador general de la Nación, la DIAN y el Ministerio de Hacienda y Crédito Público, la norma analizada respeta el principio de equidad tributaria horizontal, pues al contrario de lo planteado en la demanda, con la norma acusada el legislador les otorgo a sujetos similares el mismo trato. La Corte llega a esta conclusión tras el desarrollo de la primera etapa del juicio de igualdad de intensidad leve, que corresponde a la metodología definida por la jurisprudencia para el examen de cargos por violación del principio de equidad tributari. Adicionalmente, en el presente asunto no concurre alguna circunstancia que justifique aumentar el nivel del escrutinio, pues no hay un indicio de arbitrariedad ni una afectación de la libre competencia. Además, los sujetos involucrados en la distinción no son sujetos de especial protección constitucional. A continuación, la Corte se referirá a los sujetos comparados, al criterio de comparación y al trato igual entre iguales.
Sujetos comparados. En este caso, los accionantes proponen comparar dos grupos conformados por sujetos pasivos de la sobretasa consagrada en el parágrafo 2 del artículo 240 del ET. El grupo uno lo integran las entidades financieras; mientras que el grupo dos está conformado por las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores.
Criterios de comparación. De acuerdo con la jurisprudencia constitucional, el criterio de comparación hace referencia a las características o rasgos de los sujetos o las situaciones que se pretenden comparar y que son relevantes de cara a la finalidad de la norma acusad '''' . En efecto, la comparación no procede por cualquier rasgo o característica en común, pues entre los sujetos y las situaciones sociales concurren múltiples similitudes y diferencias. Por esa razón, para desarrollar el examen de constitucionalidad la comparabilidad de los sujetos se determina a través de criterios relevantes y razonables identificados a partir de la finalidad de la distinción o asimilación de trato prevista por el legislado .
En el presente asunto, los demandantes plantearon que los sujetos de comparación -entidades que integran el grupo uno y el grupo dos- no son comparables y, por ende, no podían ser objeto del mismo tratamiento tributario que prevé la disposición acusada. Ello, porque se repite que, para los demandantes, las entidades comparadas no tienen la misma capacidad contributiva, la cual asimilan a los mismos beneficios tributarios y tasas de tributación similare.
Al analizar ese planteamiento, la Corte encuentra que la falta de comparabilidad que proponen los actores se sustentó en un criterio que no es relevante de cara a la finalidad de la disposición acusada, pues con la ampliación de la sobretasa el legislador no buscó ajustar tasas menores de tributación, sino aumentar el recaudo de un grupo de sujetos que, a su juicio, cuenta con una importante capacidad económica. De hecho, los actores confundieron las diferentes finalidades que persiguió el legislador al regular la sobretasa. En efecto, del recuento del trámite legislativo se concluyó que, de un lado, la decisión de preservar la sobretasa para las instituciones financieras y aumentar en dos puntos la carga fiscal buscó equilibrar las tasas de tributación para dichos sujetos que registran menores cargas impositivas. De otro lado, la extensión de la sobretasa a las entidades del sector asegurador, bursátil y proveedor de infraestructura del mercado de capitales buscó aumentar el recaudo mediante la imposición de una mayor carga impositiva a personas jurídicas que, como las entidades financieras, cuentan con una capacidad económica particularmente alta, de forma que pueden asumir una carga fiscal más alta que el resto de los contribuyentes.
A partir de la finalidad de la norma acusada, la Corte encuentra que si bien los actores hicieron referencia a la capacidad contributiva equipararon dicha capacidad a la tasa efectiva de tributación y a los beneficios tributarios. Ello, a partir de su interpretación de la Sentencia C-057 de 2021 y del trámite legislativo. Sin embargo, dicha interpretación dejó de tomar en cuenta que: (i) la medida examinada en la Sentencia C-057 de 2021 es diferente a la disposición acusada en esta sentencia, pues en esa oportunidad se examinó la imposición de la sobretasa a las instituciones financieras; (ii) la disposición examinada en esta oportunidad corresponde a la imposición de la sobretasa a un nuevo grupo de sujetos; (iii) en el trámite legislativo se plantearon finalidades diferentes para la imposición de la sobretasa a las instituciones financieras y al nuevo grupo de sujetos pasivos. En consecuencia, la comparación propuesta por los actores se construyó a partir de una relación entre los beneficios tributarios y la TET que no resultaba pertinente de cara a la finalidad perseguida por el legislador.
Por el contrario, a partir de la revisión del trámite legislativo y del criterio jurisprudencial vigente, la capacidad contributiva debería ser entendida como una capacidad económica significativa para contribuir al financiamiento de los gastos del Estado. En palabras del legislador, las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores “por su capacidad económica, tienen una mayor capacidad contributiva y, en consecuencia, les sería extensible esta sobretasa.
Para la Corte, a partir de la capacidad económica, las entidades del grupo 1 -instituciones financieras- y las entidades del grupo 2 -entidades del sector bursátil, asegurador y proveedor de infraestructura del mercado de capitales- son comparables por las siguientes razones:
Primero, porque la sobretasa solo se causa si los sujetos pasivos perciben ingresos anuales superiores a 120.000 UVT. La percepción de ingresos en esta proporción es indicativa de una capacidad económica del sujeto pasivo y vincula efectivamente la carga tributaria con un hecho objetivo indicador de riqueza: la superación de una renta liquida gravable.
Segundo, en otras oportunidades en las que ha examinado sobretasas en el impuesto a la renta, la Corte ha considerado que los umbrales de renta líquida gravable constituyen un indicador de la capacidad contributiva. Así lo determinó en las sentencias C-057 de 2021 en la que examinó la sobretasa a las instituciones financieras, C-389 de 2023 en la que se pronunció en relación con la sobretasa a las sociedades dedicadas a la generación de energía eléctrica a través de recursos hídricos y en la sentencia C-036 de 2024 que decidió, entre otros, un cargo de equidad horizontal formulado en contra de la sobretasa a las sociedades dedicadas a la extracción de hulla y carbón lignito.
Tercero, además del umbral de ingresos a partir del cual se causa la sobretasa, también existen elementos que permiten tener por acreditado que los sujetos a los que se les exige un mayor esfuerzo fiscal por medio de la disposición acusada son comparables desde la perspectiva de la capacidad económica. En efecto, la información oficial publicada por la Superintendencia Financiera refleja que las instituciones que deben pagar la sobretasa, en términos generales, tienen rentabilidades similares entre sí. Adicionalmente, la rentabilidad que reportan dichas instituciones es superior a la de otras actividades de la economía.
A continuación, se describen las utilidades percibidas por los sujetos de la sobretasa que son objeto de comparación, el patrimonio, el denominado ROE (return on equity) que hace referencia a la rentabilidad del patrimonio y se determina mediante la fórmula utilidad sobre patrimonio, así como el denominado ROA, el cual hace referencia a la rentabilidad sobre los activo
. En la primera fila de cada tabla se incluyen los establecimientos de crédito que comprenden el grupo 1 de comparación y en las demás filas de cada tabla incluyen a los sujetos a los que se les extendió la sobretasa -grupo 2-.
Tabla 10. Patrimonio, utilidades y rentabilidad de las entidades del sistema financiero (2021-2025)
| 2021 | |||||
| Patrimonio | Utilidades en millones | Rentabilidad ROE | ROA | Rentabilidad de otros sectores de la economía | |
| Establecimiento de crédit | 120.7 billones | 16.118.100 | 13.35% | 1.87% | 12.4 |
| Industria Asegurador | 16 billones | 1.016.770 | 6.32% | 1.01% | |
| Sociedades comisionistas de bolsas de valore | 1.2 billones | 183.433. | 15.64% | 5,18% | |
| Sociedad Bolsa Mercantil de Colombi | 27.279 millones | 5.381 | 18.56% | 8,40 | |
| Proveedores de infraestructura | 1.8 billones | 284.816 | 15.50% | 0.26% | |
| 2022 | |||||
| Patrimonio | Utilidades en millones | Rentabilidad ROE | ROA | Rentabilidad de otros sectores de la economía | |
| Establecimiento de crédito | 123 billones | 16.246.981 | 13.15% | 1.67% | 12.5 |
| Industria Aseguradora | 18 billones | 2.813.684 | 15.35% | 2.36% | |
| Sociedades comisionistas de bolsas de valores | 1.2 billones | 170.190 | 14.54% | 5,21% | |
| Sociedad Bolsa Mercantil de Colombia | 30.276 millones | 6.941 | 22.12% | 9,03% | |
| Proveedores de infraestructura | 2 billones | 345.134 | 16.86% | 0.26% | |
| 2023 | |||||
| Categoría | Patrimonio | Utilidades en millones | Rentabilidad ROE | ROA | Rentabilidad general |
| Establecimiento de crédito | 122 billones | 8.320.048 | 6.83% | 0.83% | 13.6 |
| Industria Aseguradora | 23 billones | 4.461.193 | 19.59% | 3.12% | |
| Sociedades comisionistas de bolsas de valores | 1.3 billones | 193.404 | 14.91% | 4.23% | |
| Sociedad Bolsa Mercantil de Colombia | 34.415 millones | 7.088 | 20.42% | 10.82% | |
| Proveedores de infraestructura | 2.4 billones | 671.799 | 27.54% | 0.49% | |
| 2024 | |||||
| Categoría | Patrimonio | Utilidades en millones | Rentabilidad ROE | ROA | Rentabilidad general |
| Establecimiento de crédito | 134 billones | 8.676.734 | 6.48% | 0.82% | Osciló por sectores entre 7.1% 13.9 |
| Industria Aseguradora | 24 billones | 4.253.777 | 17.44% | 2.62% | |
| Sociedades comisionistas de bolsas de valores | 1.4 billones | 287.888 | 20.96% | 6.78% | |
| Sociedad Bolsa Mercantil de Colombia | 38.018 millones | 6.084 | 16.46% | 8,93% | |
| Proveedores de infraestructura | 2.6 billones | 527.720 | 20.18% | 0.24% | |
| 2025 | |||||
| Categoría | Patrimonio | Utilidades en millones | Rentabilidad ROE | ROA | Rentabilidad general |
| Establecimiento de crédit | 126 billones | 17.612.370 | 13.97% | 1.55% | N |
| Industria Asegurador | 26 billones | 3.166.503 | 12.39% | 1.75% | |
| Sociedades comisionistas de bolsas de valore | 1.5 billones | 331.926 | 22.35% | 5.43% | |
| Sociedad Bolsa Mercantil de Colombia | 46.637 millones | 11.009 | 23.47% | 11,79% | |
| Proveedores de infraestructura | 2.8 billones | 511.273 | 18.73% | 0.27% | |
Así, de la información publicada por la Superintendencia Financiera en relación con la situación financiera de los sujetos pasivos de la sobretasa, es posible concluir en términos generales: (i) tanto los sujetos del grupo 1 como los del grupo 2 cuentan con retornos sobre el patrimonio invertido superiores a la rentabilidad promedio de otros sectores formales de la economía; (ii) presentan indicadores positivos de rentabilidad sobre los activos, que reflejan la obtención de utilidades a partir de los recursos que administran; y (iii) cuentan con patrimonios significativos y una generación sostenida de utilidades. De manera que, la consideración conjunta del patrimonio, la generación sostenida de utilidades y los niveles de rentabilidad constituye un conjunto de elementos objetivos que son indicativos de una capacidad económica relevante y, por ende, los sujetos son comparables desde la perspectiva de la capacidad económica.
Con fundamento en lo expuesto, la Corte tiene por acreditado que los sujetos pasivos de la sobretasa son comparables desde la perspectiva de la capacidad económica, que fue considerada por el legislador para otorgarles un trato igual a las entidades enlistadas en el parágrafo 2 del artículo 240 del Estatuto Tributario y, por esa vía, posibilitar el aumento del recaudo. Esta comparabilidad a partir de la capacidad económica se deriva de: (i) la percepción de ingresos anuales superiores a 120.000 UVT; (ii) el criterio jurisprudencial que ha admitido que la superación de umbrales de ingresos es indicativa de capacidad contributiva; y (iii) la pertenencia a sectores que registran patrimonios significativos, utilidades relevantes e indicadores positivos de rentabilidad que, apreciados en conjunto, permiten inferir una capacidad económica relevante. En consecuencia, el legislador equiparó a dos grupos similares en la capacidad contributiva y, con ello, se satisface el principio de equidad horizontal, razón por la que no es necesario continuar con los demás pasos del test y se declarará la exequibilidad de la disposición acusada.
Por último, sobre el desarrollo del test la Corte considera necesario hacer dos precisiones. La primera, que la diferencia entre el planteamiento de los demandantes y la conclusión de la Corte estuvo relacionada con el criterio de comparación. El planteamiento de los ciudadanos equiparó la capacidad contributiva con un criterio aislado que estructuraron a partir de la relación entre los beneficios tributarios y la TET. Sin embargo, esa concepción de la capacidad contributiva no tuvo en cuenta las finalidades de la medida acusada expuestas en el trámite legislativo en los términos explicados y, además, dejó de considerar que la capacidad contributiva no queda agotada ni en este caso ni en la jurisprudencia constitucional en un único factor como la TET.
La segunda, que si en gracia de discusión se admitiera para este caso que la TET en los términos planteados por los demandantes constituye el criterio de comparación, ello propondría examinar caso a caso y en cada año si cada sujeto o grupo tuvo la misma carga tributaria bajo un concepto de paridad matemática. Ello, en últimas, equivaldría a exigir del legislador que la definición de las medidas tributarias responda a equivalencias exactas, a pesar de que la equidad tributaria no exige que las cargas sean idénticas, sino que la definición de las medidas tributarias cumpla criterios de razonabilidad y proporcionalidad.
Lo anterior, si se tiene en cuenta que la TET corresponde al porcentaje de las utilidades que los contribuyentes destinaron al pago del impuesto correspondiente en cada periodo de causación del tribut. Esta tasa se determina con base en la información obrante en las declaraciones privadas presentadas ante la administración tributaria para la liquidación y pago de los impuestos a carg– y, por ende, involucra situaciones particulares e individuales de cada contribuyente. A partir de los reportes emitidos por la DIAN, la Corte encontró, entre otras, variaciones en la tendencia de la tas, variaciones en el número de contribuyentes en cada código de actividad económic, variaciones de ingresos totales y porcentajes de beneficio, y efectos disimiles entre grupos y contribuyente. Estos elementos evidencian que aún en un grupo reducido de contribuyentes, la forma en la que está estructurado el sistema tributario genera que la carga tributaria de cada sujeto, individualmente considerado, esté afectada por variables específicas que inciden en el porcentaje de las utilidades que destina al pago del impuesto de renta.
En este contexto, al definir las medidas tributarias, el legislador debe emitir medidas generales y abstractas que, desde la perspectiva de la equidad, respondan a criterios razonables. Dicha razonabilidad no equivale y no podría equivaler a la valoración de la situación tributaria de cada uno de los contribuyentes, pues este tipo de examen se opone al carácter abstracto del control de las leyes. Por lo tanto, en este asunto las tasas de tributación efectiva en los términos planteados por los demandantes no constituyen un criterio adecuado para determinar si los sujetos son comparables.
En síntesis, en el presente asunto la Corte encontró que los sujetos son comparables a partir de la capacidad económica relevante que fue el criterio definido por el legislador para la imposición de la sobretasa y que se deriva de: (i) la percepción de ingresos anuales superiores a 120.000 UVT; (ii) el criterio jurisprudencial que ha admitido que la superación de umbrales de ingresos es indicativa de capacidad contributiva; y (iii) la pertenencia a sectores que registran patrimonios significativos, utilidades relevantes e indicadores positivos de rentabilidad que, apreciados en conjunto, permiten inferir una capacidad económica relevante. Estos elementos demuestran la comparabilidad de los sujetos y, con ello, queda desvirtuado el supuesto de la demanda según el cual se trataría de grupos diferentes. Así, en el desarrollo del primer paso del test se concluyó que a sujetos similares se les otorga un trato similar y, por lo tanto, el principio de equidad horizontal ya se encuentra garantizado.
A partir de la conclusión descrita, el test de igualdad se dio por cumplido en la primera etapa al constatar que no existe un trato igual entre desiguales, sino un trato igual entre sujetos similares de acuerdo con la finalidad de la medida, lo que satisface el criterio de equidad horizontal. Por lo anterior, no se continuó con los otros pasos del test y se determinó la exequibilidad de la disposición examinada. Adicionalmente, la Corte explicó por qué el criterio de comparación identificado por los demandantes no resultaba pertinente frente a la finalidad de la medida y frente al concepto de capacidad contributiva, así como la impertinencia de proponer la TET como un indicador aislado de dicha capacidad para el caso concreto.
Precisión final
Finalmente, la Corte considera necesario responder los argumentos de aquellos intervinientes que señalaron que la expresión acusada debe ser declarada inexequible porque el legislador debió optar por modificar la tarifa, cambiar la base gravable del impuesto o eliminar beneficios tributarios. Al respecto, varios intervinientes consideraron que la medida analizada es inconveniente porque intensifica el modelo de parches tributarios sectoriales que profundiza inequidades, aumentan la complejidad y la falta de transparencia del sistema tributario, y tiene consecuencias negativas en la economía, pues reduce el crecimiento económico, la inversión y la competitividad.
Si bien la Corte no desconoce estas críticas, lo cierto es que las mismas proponen un cuestionamiento del diseño del sistema tributario como conjunto, el cual está estructurado a partir de múltiples y variadas diferenciaciones entre los sujetos, sectores, ingresos, actividades, entre otros factores que generan, en la práctica, cargas impositivas tan variadas como contribuyentes tiene el sistema. Ello quedó reflejado en este proceso y en la pretendida comparación a partir de la tasa efectiva de tributación entre grupos, los cuales a pesar de estar integrados por muy pocos sujetos del mismo sector de la economía presentaron porcentajes variables en su carga impositiv.
Sin embargo, esta organización del sistema tributario en su conjunto y el diseño por el que optó el legislador escapan del control de la Corte en este proceso en el que se examina una distinción de trato específica en relación con la tarifa del impuesto de renta. En efecto, la evaluación de la carga tributaria cuestionada a la luz de la equidad tributaria no le permite al juez constitucional considerar, evaluar o determinar mejores medidas para lograr efectos deseables en la economía como los mencionados por los intervinientes ni sus propuestas para el aumento de la inversión o la mayor confianza en el sistema. Por el contrario, en cuanto al medio elegido por el legislador, por regla general, se limita a examinar la conducencia para conseguir el fin propuesto.
Lo anterior se vincula con las competencias de la Corte Constitucional y la naturaleza de los debates admisibles en el marco de control abstracto de las leyes, los cuales son de naturaleza estrictamente constitucional, tal y como se ha conceptualizado en el marco del presupuesto de pertinencia. Según la jurisprudencia de este Tribunal no es posible adelantar un examen de constitucionalidad fundado en consideraciones subjetivas, técnicas o de conveniencia ni en los efectos abstractos que, según determinado demandante, se deriven de la aplicación de una disposición. La pertinencia exige que el reproche formulado por el peticionario sea de naturaleza constitucional, lo que descarta consideraciones puramente legales y doctrinarias, cuestionamientos subjetivos como la indebida aplicación de la disposición en casos concretos o reparos de convenienci.
En ese sentido, si bien existen discusiones económicas, técnicas y de suficiencia sobre la conveniencia y los efectos de determinado marco tributario, este tipo de debates no habilitan el examen de constitucionalidad, pues no resultan pertinentes a la luz de los deberes que asume esta Corporación. Con todo, dentro de las competencias de la Corte sí se encuentra la de asegurar la garantía de la supremacía de la Constitución que incluye la protección de la justicia y la equidad tributaria, principios que demandan del legislador una actuación justificada. Por ello, en la metodología definida por la jurisprudencia para el juzgamiento de estas medidas la finalidad perseguida por el legislador con la definición de un tratamiento tributario ocupa un papel central en la decisión, tal y como lo reflejó tanto la actividad de la Corte dirigida a identificar la finalidad de la norma acusada como la relevancia de dicho objetivo en la comparabilidad de los sujetos.
En mérito de lo expuesto, la Sala Plena de la Corte Constitucional, administrando justicia en nombre del pueblo y por mandato de la Constitución,
RESUELVE:
Único. Declarar EXEQUIBLE la expresión “las entidades aseguradoras y reaseguradoras, las sociedades comisionistas de bolsa de valores, las sociedades comisionistas agropecuarias, las bolsas de bienes y productos agropecuarios, agroindustriales o de otros commodities y los proveedores de infraestructura del mercado de valores”, contenida en el parágrafo 2 del artículo 240 del Estatuto Tributario, introducida por el artículo 10 de la Ley 2277 de 2022, por el cargo analizado en esta sentencia.
Notifíquese y cúmplase,
PAOLA ANDREA MENESES MOSQUERA
Presidenta
NATALIA ÁNGEL CABO
Magistrada
CARLOS CAMARGO ASSIS
Magistrado
HECTOR ALFONSO CARVAJAL LONDOÑO
Magistrado
Ausente con permiso
JUAN CARLOS CORTÉS GONZÁLEZ
Magistrado
LINA MARCELA ESCOBAR MARTÍNEZ
Magistrada
VLADIMIR FERNÁNDEZ ANDRADE
Magistrado
Con impedimento aceptado
JORGE ENRIQUE IBÁÑEZ NAJAR
Magistrado
Con salvamento de voto
MIGUEL POLO ROSERO
Magistrado
ANDREA LILIANA ROMERO LOPEZ
Secretaria General


"Leyes desde 1992 - Vigencia Expresa y Sentencias de Constitucionalidad"
ISSN [1657-6241 (En linea)]
Última actualización: 30 de septiembre de 2026 - (Diario Oficial No. 53.636 - 23 de septiembre de 2026)
Las notas de vigencia, concordancias, notas del editor, forma de presentación y disposición de la compilación están protegidas por las normas sobre derecho de autor. En relación con estos valores jurídicos agregados, se encuentra prohibido por la normativa vigente su aprovechamiento en publicaciones similares y con fines comerciales, incluidas -pero no únicamente- la copia, adaptación, transformación, reproducción, utilización y divulgación masiva, así como todo otro uso prohibido expresamente por la normativa sobre derechos de autor, que sea contrario a la normativa sobre promoción de la competencia o que requiera autorización expresa y escrita de los autores y/o de los titulares de los derechos de autor. En caso de duda o solicitud de autorización puede comunicarse al teléfono 617-0729 en Bogotá, extensión 101. El ingreso a la página supone la aceptación sobre las normas de uso de la información aquí contenida.